ناتوانی در انجام کار و از دست دادن توانایی کسب درآمد ناشی از حوادث ناگهانی یا بیماریهای سخت، از جدیترین مخاطرات مالی زندگی است.بسیاری از افراد بیمه عمر را صرفاً ابزاری برای پسانداز یا دریافت غرامت فوت میدانند، در حالی که پوشش از کار افتادگی کامل و دائم بیمه عمر و تأمین آتیه پاسارگاد، یکی از حیاتیترین چترهای حمایتی در دوران حیات بیمهشده است. این پوشش تضمین میکند که در صورت وقوع ناتوانی، نه تنها بار مالی درمان و هزینههای معیشتی مدیریت شود، بلکه قرارداد پسانداز و آینده مالی خانواده نیز متوقف نگردد.
از کار افتادگی در بیمه عمر پاسارگاد به چه معناست؟
از نظر حقوقی و فنی در بیمهنامه عمر پاسارگاد، از کار افتادگی به حالتی اطلاق میشود که فرد به علت حادثه یا بیماری، توانایی انجام هرگونه فعالیت شغلی و حرفهای متعارف را بهطور قطعی، کامل و دائمی از دست بدهد و قادر به کسب درآمد نباشد.
مصادیق بارز از کار افتادگی کامل و دائم:
نابینایی کامل و غیرقابل درمان هر دو چشم
قطع کامل یا از دست دادن کارایی دائمی هر دو دست، هر دو پا یا یک دست و یک پا
ضایعه نخاعی شدید که منجر به فلج غیرقابل بازگشت دو یا چهار اندام شود
بیماریهای روانی حاد و پیشرونده نظیر آلزایمر شدید یا جنون تاییدشده توسط مراجع پزشکی قانونی
از کار افتادگی بیمه عمر پاسارگاد
شرایط و محدودیتهای برقراری پوشش از کار افتادگی بیمه عمر پاسارگاد
این پوشش تکمیلی شرایط اختصاصی خود را دارد و به تمامی متقاضیان تعلق نمیگیرد:
محدوده سنی: متقاضی در زمان شروع پوشش باید بین ۱۸ تا ۵۹ سال تمام باشد.
شرط اشتغال فعال: این پوشش صرفاً به افراد شاغل (حقوقبگیر، کارمند، کسبه، مشاغل آزاد و کارآفرینان) تعلق میگیرد. افراد خانهدار، محصلین، دانشجویان، بازنشستگان و سربازان وظیفه مجاز به دریافت این پوشش نیستند.
دوره انتظار: از کار افتادگی ناشی از حادثه دوره انتظار ندارد، اما اگر علت از کار افتادگی بیماری باشد، مشمول دوره انتظار (معمولاً ۶ ماه تا ۱ سال پس از صدور) خواهد بود.
پایداری ناتوانی: ناتوانی باید حداقل به مدت ۶ ماه متوالی ادامه داشته باشد و پزشک معتمد عدم بازگشت سلامت را تأیید کند.
بستههای سهگانه حمایت مالی از کار افتادگی بیمه عمر پاسارگاد
بیمه پاسارگاد در زمان احراز ناتوانی دائم، خدمات مالی را در قالب سه بازوی مجزا اجرا میکند:
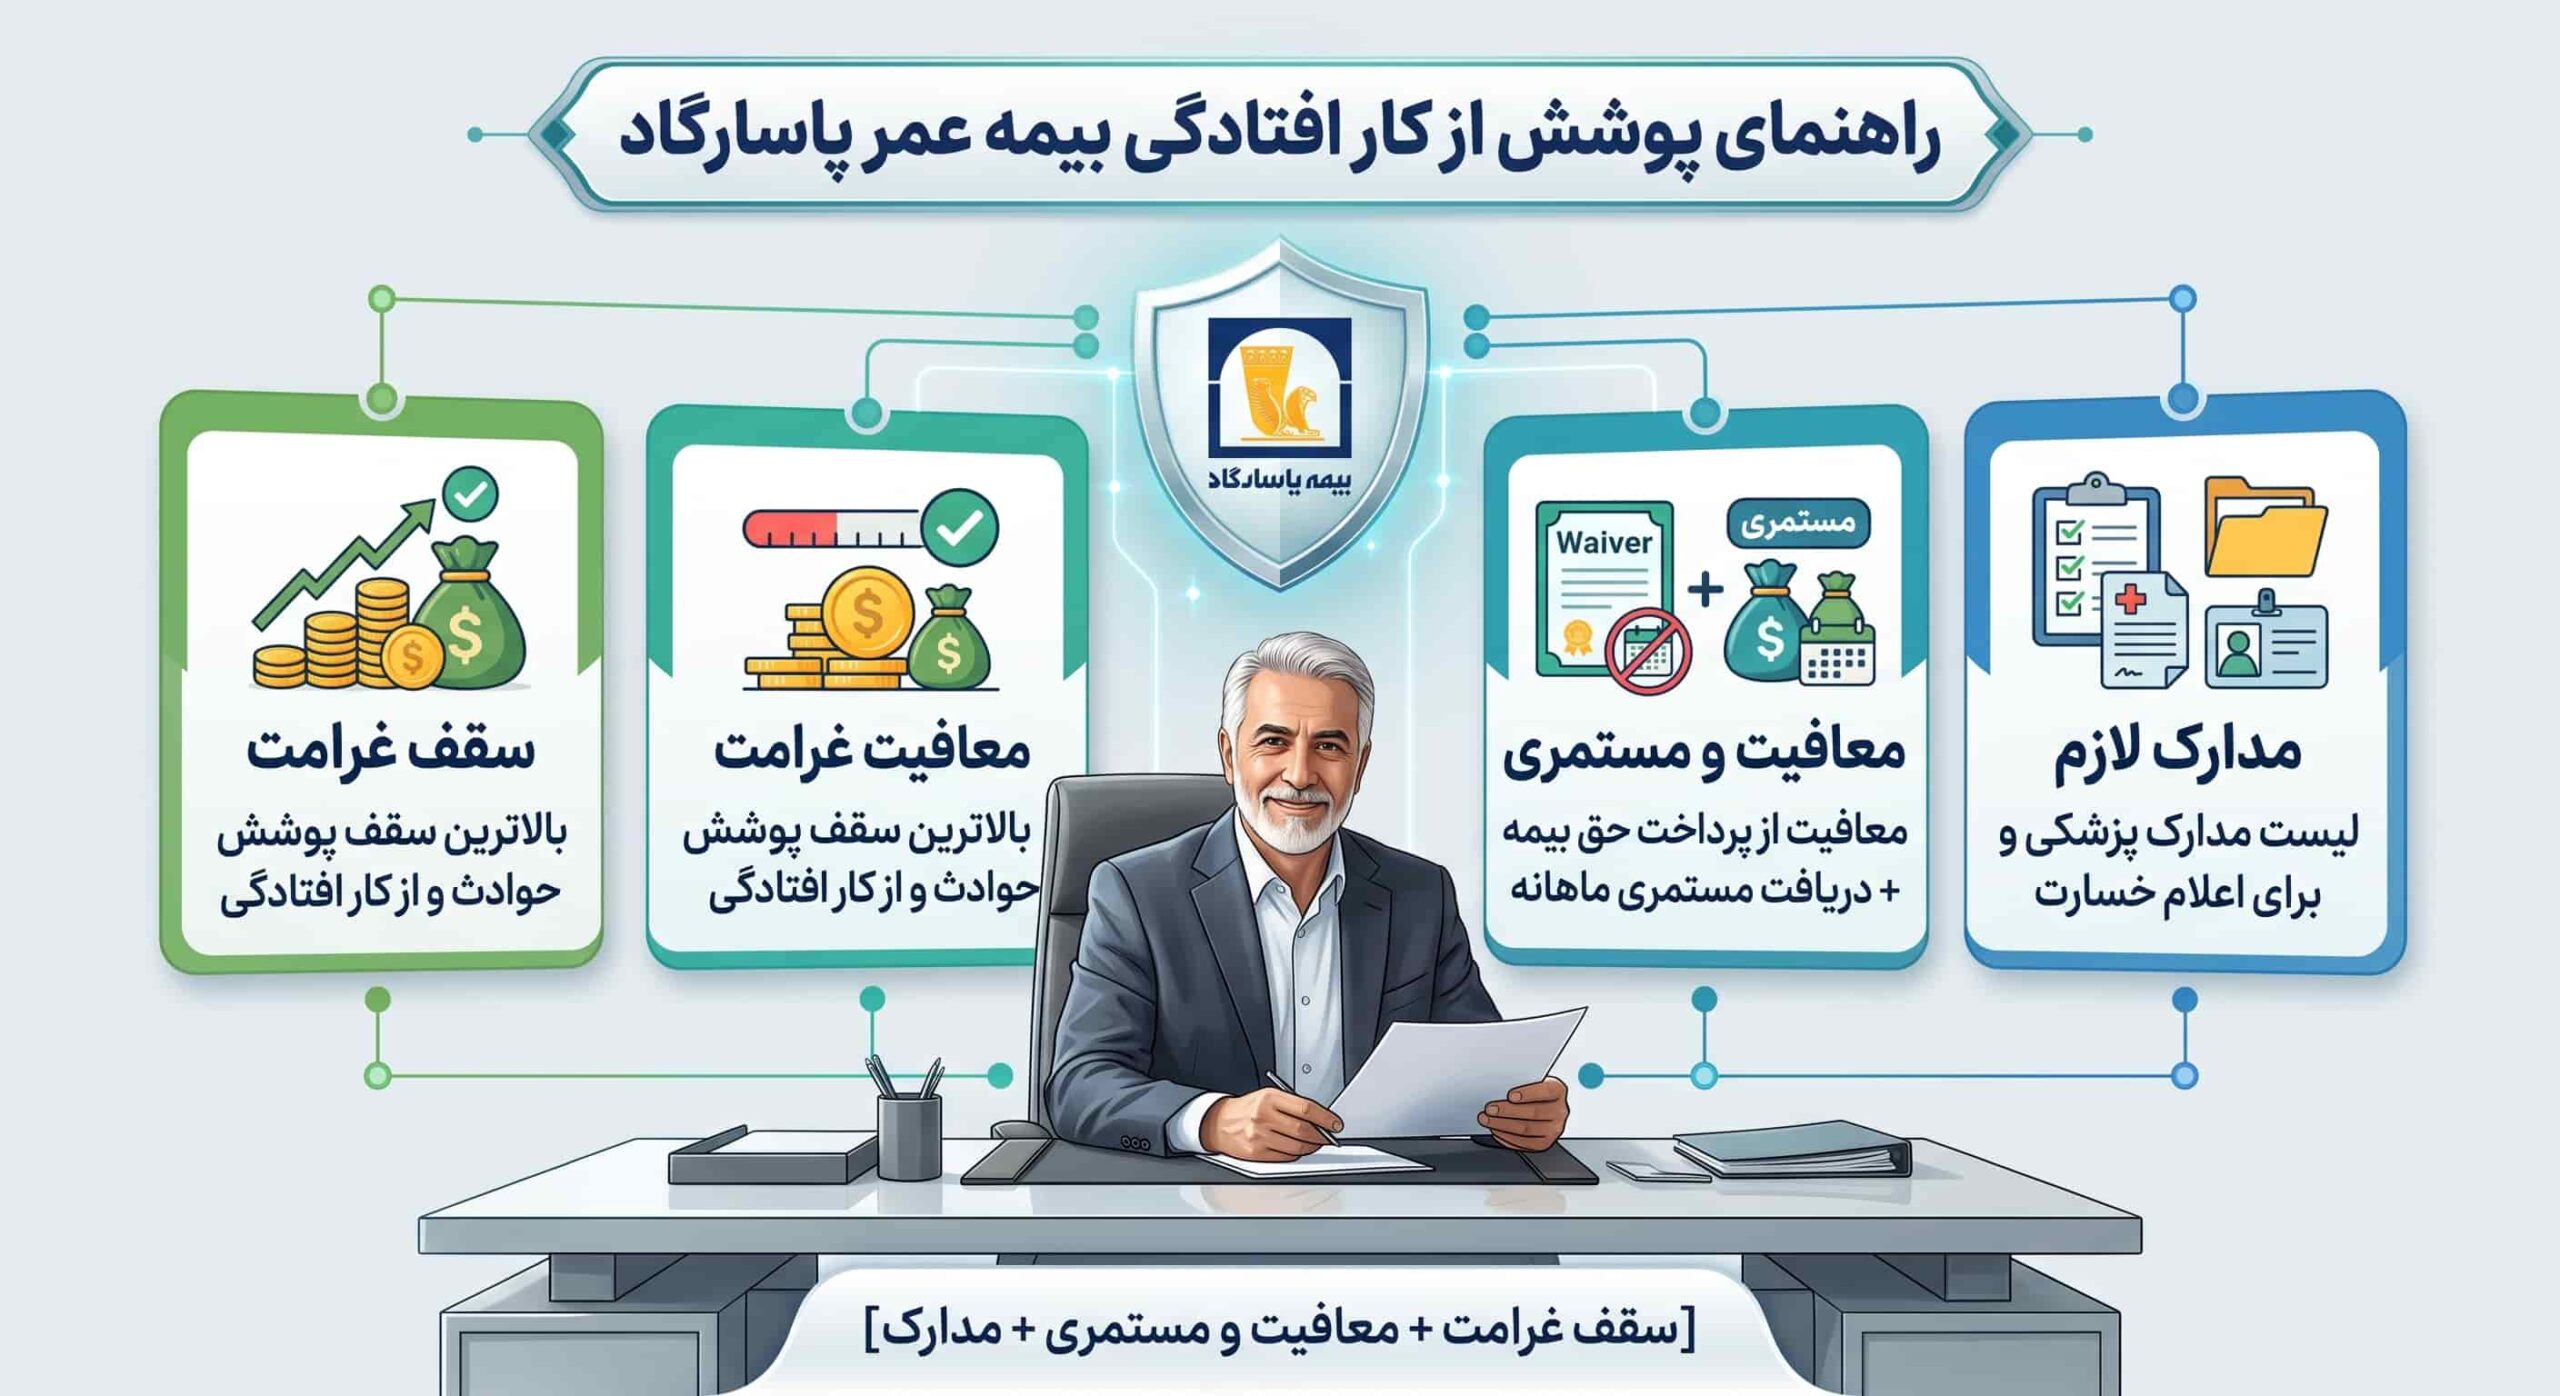
۱. معافیت از پرداخت حقبیمه
در صورت بروز ناتوانی، بیمهگذار از پرداخت اقساط ماهانه یا سالانه معاف میشود. شرکت بیمه پاسارگاد تا پایان مدت قرارداد (یا تا سن ۶۰ سالگی بیمهشده)، تمامی اقساط باقیمانده را دقیقاً با همان نرخ تعدیل تورمی اولیه به حساب اندوخته واریز میکند. در نتیجه، در پایان قرارداد کل سرمایه بازخریدی و سود مرکب بدون هیچ وقفهای به بیمهشده پرداخت خواهد شد.
۲.سرمایه و غرامت مقطوع از کار افتادگی
علاوه بر معافیت از اقساط، متقاضی میتواند در زمان عقد قرارداد تقاضای دریافت سرمایه نقدی یکجا کند. این غرامت معادل ۱۰۰٪ یا درصدی از سرمایه فوت عادی است که سقف ریالی آن در آییننامهها تا سقف ۱۰۰ الی ۲۰۰ میلیون تومان (بسته به نوع طرح و سال صدور) مصوب شده است.
۳.برقراری مستمری از کار افتادگی (اختیاری)
در صورت انتخاب کلوز برقراری مستمری در زمان تکمیل فرم پیشنهاد، شرکت متعهد میشود سالانه معادل ۱ تا ۳ برابر حقبیمه سالانه را به مدت مشخص (حداکثر تا ۱۰ سال) به عنوان حقوق مستمری ناتوانی به حساب شخص واریز نماید تا بخشی از خلا درآمد ماهانه وی جبران گردد.
جدول مقایسه جزئیات مالی و سقف تعهدات از کار افتادگی بیمه عمر پاسارگادد
عنوان پوشش حمایتی
مبنای محاسبه تعهد ریالی
سقف غرامت مصوب
نحوه و زمان پرداخت
معافیت از پرداخت حقبیمه
۵۰٪ یا ۱۰۰٪ کل اقساط آتی قرارداد
بدون محدودیت ریالی (تابع اقساط بیمهنامه)
واریز ماهانه/سالانه اقساط به اندوخته توسط بیمه پاسارگاد
سرمایه مقطوع از کار افتادگی
۱۰۰٪ سرمایه فوت به هر علت
۱۰۰ تا ۲۰۰ میلیون تومان
پرداخت نقدی یکجا به حساب شخص بیمهشده
مستمری از کار افتادگی
۱ الی ۳ برابر آخرین حقبیمه سالانه
تا سقف مصوب طرح و قرارداد
پرداخت دورهای تا حداکثر ۱۰ سال متوالی
نقص عضو ناشی از حادثه
درصدی از سرمایه فوت حادثه (بر حسب جدول دیات)
تا سقف ۷۰۰ میلیون تومان
پرداخت نقدی بر اساس درصد نقص عضو عضو آسیبدیده
مدارک و مراحل لازم برای دریافت خسارت از کار افتادگی بیمه عمر پاسارگاد
جهت ثبت پرونده از کار افتادگی، مدارک پزشکی و هویتی زیر باید به شعبه مرکزی یا مدیریت خسارت اشخاص بیمه پاسارگاد ارائه شوند:
مدارک شناسایی:کپی برابر اصل شناسنامه و کارت ملی بیمهشده و بیمهگذار به همراه اصل دفترچه یا فایل بیمهنامه.
مدارک اثبات اشتغال: آخرین حکم کارگزینی، سوابق بیمه تأمین اجتماعی، پروانه کسب یا مدارک معتبر نشاندهنده شاغل بودن فرد در زمان وقوع حادثه یا بیماری.
پرونده درمانی کامل: گزارش پزشک معالج، خلاصه پرونده بیمارستانی، گزارش شرح عملهای جراحی، عکسهای رادیولوژی و امآرآی، آزمایشها و پاتولوژی.
گزارش مراجع قانونی (در صورت حادثه): کروکی تصادف، گزارش کلانتری یا آتشنشانی، و گزارش بازرس اداره کار (در حوادث ناشی از کار).
نظریه پزشکی قانونی: در موارد نقص عضو شدید یا صدمات مغزی و ستون فقرات، برگه کمیسیون تخصصی پزشکی قانونی ضروری است.
ارزیابی از کار افتادگی بیمه عمر پاسارگاد
مراحل ارزیابی و تسویه از کار افتادگی بیمه عمر پاسارگاد
۱.اعلام کتبی حادثه یا ناتوانی به شرکت بیمه:مهلت اعلام حداکثر ۳۰ تا ۶۰ روز پس از وقوع و تشخیص قطعی.
بیمهگذار یا وکیل قانونی او مراتب را به صورت کتبی به همراه مدارک اولیه بستری به نزدیکترین شعبه پاسارگاد اطلاع میدهد.
۲.طی شدن دوره پایداری و بهبود نسبی:سپری شدن دوره ۶ ماهه تثبیت ناتوانی.
شرکت پرونده را ثبت کرده و مهلت درمان و تثبیت ضایعه (حداقل ۶ ماه) سپری میشود تا موقت نبودن آسیب محرز گردد.
۳.بررسی در کمیسیون پزشکی بیمه پاسارگاد:ارزیابی توسط پزشک معتمد شرکت.
پرونده توسط پزشکان معتمد بیمهگر بررسی شده و در صورت نیاز، بیمار جهت معاینه بالینی دعوت میشود تا درصد قطعی از کار افتادگی تعیین گردد.
۴.صدور الحاقیه معافیت و تسویه مالی:واریز غرامت نقد و توقف صدور فیشهای پرداخت اقساط.
پس از تایید نهایی، الحاقیه معافیت از پرداخت حقبیمه صادر شده، غرامت مقطوع واریز و سازوکار مستمری برقرار میشود.
استثنائات پوشش از کار افتادگی بیمه عمر پاسارگاد؛ خارج از نعهدات
در وضعیتهای زیر غرامت و معافیت پرداخت نخواهد شد:
آسیب یا ناتوانی ناشی از اقدام عمدی یا خودکشی
عوارض ناشی از استعمال مواد مخدر، روانگردانها یا مصرف مشروبات الکلی
شرکت در درگیری، شورش، نزاع دستهجمعی یا فعالیتهای مجرمانه
جنگ، تشعشعات رادیواکتیو یا انفجارهای هستهای
صدمات ناشی از هدایت وسایل پرنده نامتعارف یا ورزشهای رزمی و خطرناک (مگر با توافق و پرداخت حقبیمه کلوز اختصاصی)
بیماریهای زمینهای که فرد پیش از عقد قرارداد مبتلا بوده اما در فرم پیشنهاد اعلام نکرده است (نقض اصل حسن نیت)
ازکارافتادگی کامل و دائم و نقص عضو جزئی و دائم بیمه عمر پاسارگاد
تفاوت در تعریف و شمول ریسک
ازکارافتادگی کلی و دائم (Total & Permanent Disability):
تعریف: وضعیتی است که در آن توانایی انجام هرگونه شغل یا فعالیت درآمدزا بهطور کامل و برگشتناپذیر از بین برود (افت توانایی معمولاً معادل ۶۶٪ و بالاتر بر اساس جدول ارزیابی پزشکی).
منشأ بروز: هم میتواند ناشی از حادثه باشد و هم ناشی از بیماریهای سخت و مزمن (مانند ضایعات نخاعی شدید، جنون، کوری هر دو چشم یا قطع هر دو دست/پا).
شرط اختصاصی: فرد باید حتماً در زمان صدور و وقوع حادثه شاغل باشد (به افراد خانهدار یا محصل تعلق نمیگیرد) و سن او بین ۱۸ تا ۶۰ سال باشد.
نقص عضو جزئی و دائم (Partial & Permanent Disability):
تعریف: از دست دادن عضو یا از کار افتادن دائمی بخشی از کارایی یک اندام بدون اینکه فرد الزاماً توانایی ادامه کار و زندگی عادی را بهطور کامل از دست بدهد (نظیر قطع یک بند انگشت، افت شنوایی یک گوش، کاهش بینایی یک چشم یا شکستگی جوشنخورده منجر به محدودیت حرکتی).
منشأ بروز:صرفاً ناشی از حادثه است و بیماری مشمول این غرامت نمیشود.
شرط اختصاصی: شرط شاغل بودن ندارد و به کلیه افراد تحت پوشش خطرات حادثه (حتی کودکان و افراد خانهدار) تعلق میگیرد.
مقایسه سازوکار پرداخت غرامت و بستههای حمایتی
شاخص مقایسه
ازکارافتادگی کلی و دائم
نقص عضو جزئی ناشی از حادثه
مبنای محاسبه غرامت نقد
۱۰۰٪ سرمایه فوت به هر علت (سرمایه مقطوع ازکارافتادگی)
درصدی از سرمایه فوت حادثه (طبق جدول درصدهای نقص عضو آییننامه ۸۴)
معافیت از پرداخت حقبیمه
دارد؛ اقساط تا پایان قرارداد توسط بیمه پرداخت میشود.
ندارد؛ بیمهگذار باید به واریز اقساط عادی ادامه دهد.
پرداخت مستمری سالانه
دارد؛ ۱ تا ۳ برابر حقبیمه سالانه تا سقف ۱۰ سال (در صورت انتخاب اولیه).
ندارد؛ مستمری تعلق نمیگیرد.
سرنوشت اندوخته مالی
قرارداد فعال مانده و سود مرکب تا پایان دوره واریز میشود.
اندوخته و روند پسانداز طبق روال عادی به رشد خود ادامه میدهد.
دوره انتظار
در حادثه ندارد؛ در بیماری مشمول ۶ ماه تا ۱ سال دوره انتظار و پایداری است.
ندارد؛ بلافاصله پس از تثبیت ضایعه ناشی از حادثه ارزیابی میشود.
جدول نمونه درصد پرداخت در نقص عضو جزئی
در نقص عضو جزئی، سقف پرداختی متناسب با آسیب به بخشی از «سرمایه فوت در اثر حادثه» تخصیص مییابد:
نابینایی کامل یک چشم: ۵۰٪ سرمایه حادثه
ناشنوایی کامل یک گوش: ۲۵٪ سرمایه حادثه
قطع یا فلج کامل یک دست از مچ یا بازو: ۵۰٪ تا ۶۰٪ سرمایه حادثه
قطع شست دست: ۱۵٪ تا ۲۰٪ سرمایه حادثه
از دست دادن بینایی هر دو چشم یا هر دو دست: ۱۰۰٪ سرمایه (که در این حالت همزمان مشمول شرایط ازکارافتادگی کلی نیز خواهد شد).
نتیجهگیری و وضعیت قرارداد پس از دریافت خسارت
در نقص عضو جزئی، صرفاً یکبار چک غرامت بر حسب درصد آسیب پرداخت شده و قرارداد، اقساط و کلیه پوششها بدون تغییر به کار خود ادامه میدهند.
در ازکارافتادگی کلی، یک بسته حمایتی سهلایه (غرامت نقد + معافیت کامل از پرداخت اقساط + مستمری سالانه) فعال میشود و شخص بیمهشده دیگر هیچ هزینهای بابت اقساط بیمهنامه نخواهد پرداخت.
محاسبه سرمایه غرامت و حقبیمه پوشش از کار افتادگی بیمه عمر پاسارگاد
بر مبنای ترکیب دو متغیر سرمایه فوت عادی (به هر علت) و طبقه شغلی انجام میشود. سن فرد نیز تعیینکننده شرط پذیرش ریسک و حداکثر دوره برخورداری از پوشش است.
۱. فرمول محاسبه سرمایه غرامت ازکارافتادگی
پوشش ازکارافتادگی در پاسارگاد از نظر بار مالی به سه بخش مجزا تفکیک میشود:
غرامت مقطوع یکجا:
این رقم معمولاً معادل ۱۰۰ درصد سرمایه فوت عادی در سال وقوع ازکارافتادگی است (تا سقفهای ریالی مصوب شورای عالی بیمه و شرکت که بین ۱۰۰ تا ۲۰۰ میلیون تومان در طرحهای استاندارد تعیین میشود).
معافیت از پرداخت حقبیمه:
در صورت احراز ازکارافتادگی کامل و دائم، شرکت بیمه ۱۰۰٪ اقساط باقیمانده را تا پایان قرارداد (یا تا سن ۶۰ سالگی بیمهشده) با در نظر گرفتن نرخ تعدیل سالانه به حساب اندوخته واریز میکند.
مستمری ازکارافتادگی (در صورت انتخاب):
بسته به انتخاب اولیه متقاضی در فرم پیشنهاد، معادل ۱ تا ۳ برابر آخرین حقبیمه سالانه، حداکثر تا ۱۰ سال به فرد پرداخت میشود.
۲. نقش طبقه شغلی در محاسبه حقبیمه پوشش بیمه از کارافتادگی پاسارگاد
ریسک ازکارافتادگی ارتباط مستقیمی با نوع فعالیت روزمره بیمهشده دارد. در سیستم اکچوئری بیمه، مشاغل به ۵ طبقه تفکیک میشوند و نرخ حقبیمه پوشش با فرمول زیر از حقبیمه پایه کسر/محاسبه میگردد:
نکته: حقبیمه این پوششها پول جداگانهای نیست که ماهانه واریز کنید؛ بلکه در جدول مالی بیمهنامه، از کل حقبیمه پرداختی شما کسر شده و باقیمانده وجه به اندوخته سرمایهگذاری تعلق میگیرد. هرچه طبقه شغلی پرخطرتر باشد، سهم کمتری از حقبیمه پرداختی وارد سبد پسانداز خواهد شد.
۳. اثر سن بر پوشش ازکارافتادگی بیمه عمر پاسارگاد
بازه مجاز اعطای پوشش: متقاضی در تاریخ صدور باید حداقل ۱۸ سال تمام و حداکثر ۵۹ سال تمام داشته باشد.
سقف سنی پوشش: این تعهد حداکثر تا پایان ۶۰ سالگی بیمهشده فعال است. به عنوان مثال، اگر فردی در سن ۵۲ سالگی بیمهنامه ۲۰ ساله خریداری کند، پوشش معافیت و غرامت ازکارافتادگی صرفاً تا پایان سن ۶۰ سالگی (۸ سال اول) برقرار خواهد بود و پس از آن کسر حقبیمه این پوشش متوقف میشود.
شرط شاغل بودن: اگر فرد در سنین مجاز باشد اما شاغل نباشد (خانهدار، دانشجو یا مستمریبگیر)، پوشش ازکارافتادگی به او تعلق نمیگیرد.
نتیجه گیری
پوشش از کار افتادگی بیمه عمر پاسارگاد در حقیقت تثبیتکننده امنیت مالی خانواده در تاریکترین روزهای ممکن است. انتخاب همزمان معافیت از اقساط، غرامت یکجا و مستمری سالانه، ارزش افزوده واقعی یک قرارداد بیمه زندگی را میسازد؛ زیرا اجازه نمیدهد مشکلات جسمی به بحرانهای ویرانگر معیشتی بدل شوند و بیمهنامه را تا پایان مسیر بدون دریافت ریالی از جیب بیمهگذار زنده نگه میدارد.