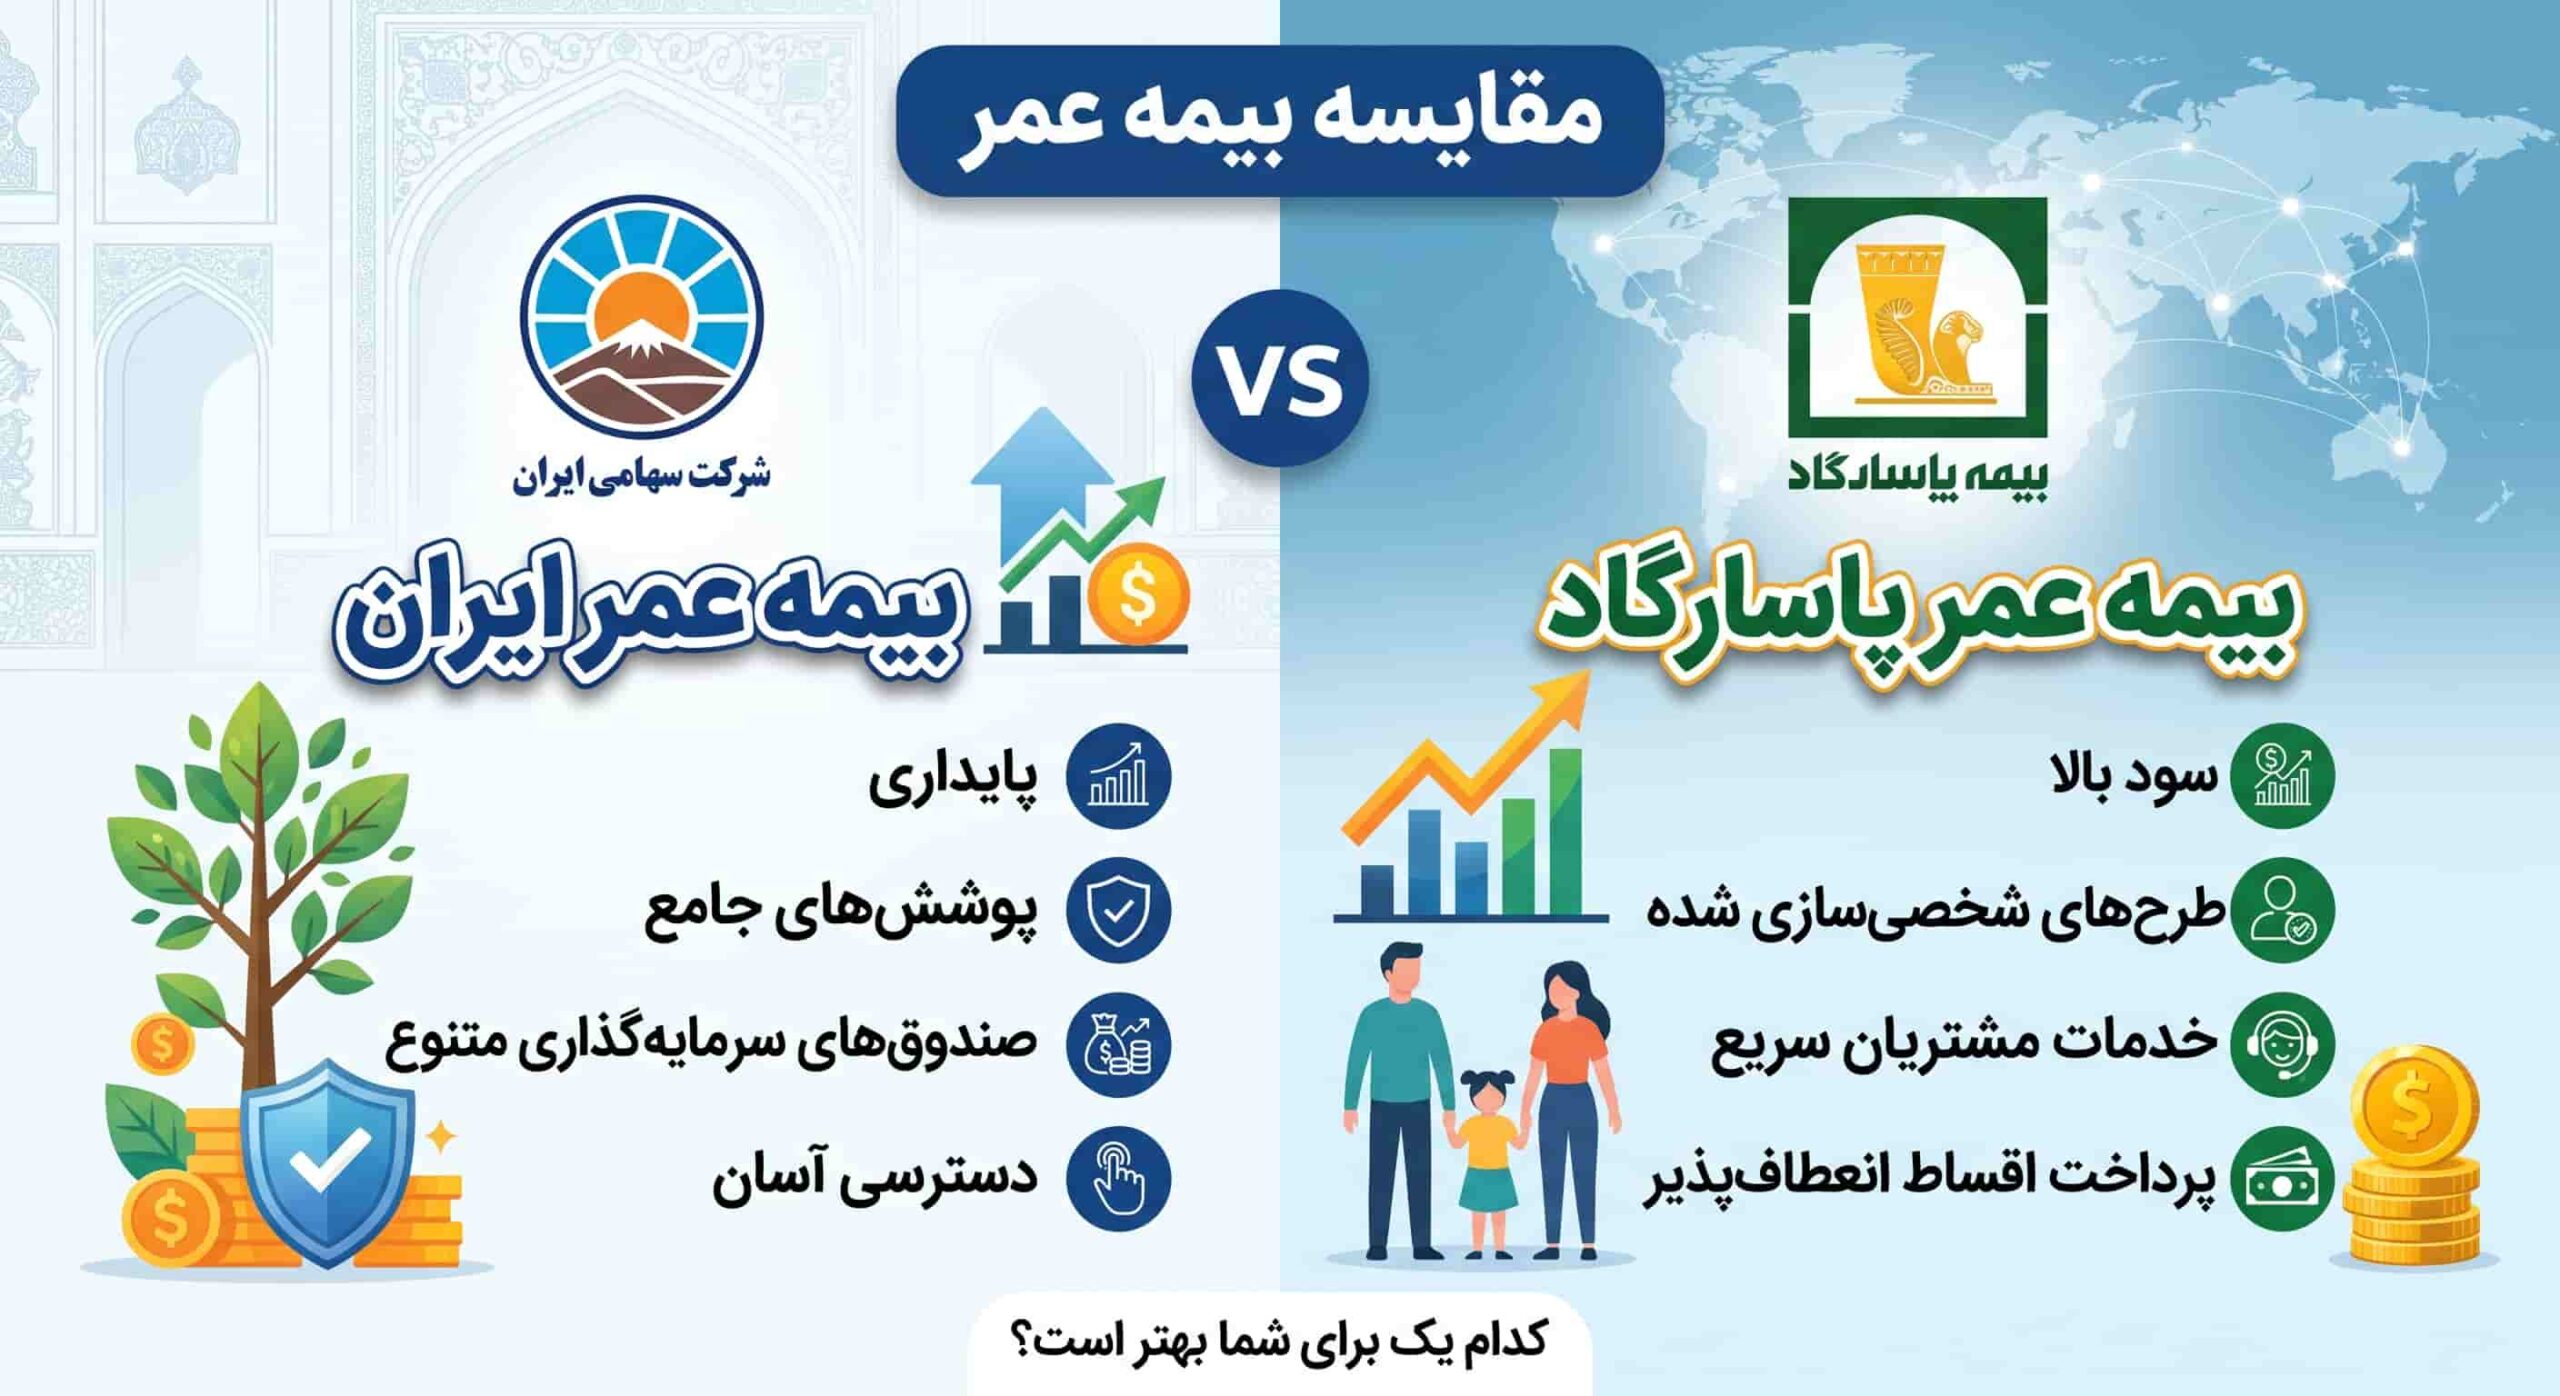
انتخاب بهترین بیمه عمر، تصمیمی مهم و بلندمدت است که میتواند آینده مالی و حمایتی شما و خانوادهتان را تحت تأثیر قرار دهد. در بازار بیمه ایران، دو نام بزرگ و معتبر همواره در کانون توجه قرار دارند: بیمه ایران و بیمه پاسارگاد. هر دو شرکت، خدمات بیمه عمر باکیفیتی را ارائه میدهند، اما در جزئیات، پوششها، نحوه سوددهی و شرایط وامدهی تفاوتهایی دارند که شناخت آنها برای انتخابی آگاهانه ضروری است. در یک نگاه کلی، انتخاب بین بیمه عمر ایران و پاسارگاد به اولویتهای شخصی شما بستگی دارد. بیمه ایران با پشتوانه دولتی، گستردگی شبکه نمایندگی و اعتبار دیرینه، برای افرادی که به دنبال ثبات و اطمینان خاطر از یک نهاد دولتی هستند، گزینه جذابی است. در مقابل، بیمه پاسارگاد با انعطافپذیری بیشتر در پوششها، ارائه تخفیفات جانبی (مانند تخفیف بیمه شخص ثالث) و تمرکز بر نوآوری در خدمات، میتواند برای کسانی که به دنبال مزایای رقابتی و گزینههای متنوعتر هستند، انتخابی ایدهآل باشد.
آشنایی با بیمه عمر ایران و بیمه عمر پاسارگاد
الف. بیمه عمر ایران
بیمه ایران، به عنوان اولین و بزرگترین شرکت بیمه دولتی در ایران، سابقهای طولانی و درخشان در صنعت بیمه کشور دارد. این شرکت که از سال ۱۳۱۴ فعالیت خود را آغاز کرده، همواره نقش محوری در توسعه و ترویج فرهنگ بیمه در ایران داشته است. ساختار دولتی بیمه ایران، پشتوانه مالی عظیمی را برای این شرکت فراهم آورده و اعتبار و اطمینان خاصی را در میان بیمهگذاران ایجاد کرده است. گستردگی شبکه نمایندگیهای بیمه ایران در سراسر کشور، دسترسی آسان به خدمات بیمهای را برای تمامی اقشار جامعه ممکن ساخته است.
محصولات بیمه عمر ایران، از جمله بیمه عمر و سرمایهگذاری، بیمه عمر زمانی و بیمه جامع زندگی، با هدف تأمین آتیه و پوشش ریسکهای زندگی طراحی شدهاند. بیمه عمر ایران با اتکا به تجربه چندین دههای خود، درک عمیقی از نیازهای جامعه ایرانی دارد و تلاش میکند تا محصولاتی را ارائه دهد که پاسخگوی این نیازها باشند. این شرکت با توجه به سابقه طولانی و دولتی بودن، اغلب به عنوان یک نهاد قابل اعتماد و امن برای سرمایهگذاریهای بلندمدت بیمهای شناخته میشود.
ب. بیمه عمر پاسارگاد؛ جایگاه و تمایزات
بیمه پاسارگاد، یکی از شرکتهای بیمه خصوصی پیشرو در ایران است که فعالیت خود را از سال ۱۳۸۵ آغاز کرده است. این شرکت با بهرهگیری از رویکردهای نوین در صنعت بیمه و تمرکز بر ارائه خدمات متنوع و مشتریمدار، به سرعت جایگاه خود را در بازار بیمه ایران تثبیت کرده است. ساختار سهامی عام بیمه پاسارگاد، امکان نوآوری و چابکی بیشتری را در طراحی محصولات و ارائه خدمات فراهم آورده است.
یکی از پرسشهای رایج در مورد بیمه پاسارگاد این است که “آیا بیمه پاسارگاد دولتی است؟” پاسخ این است که خیر، بیمه پاسارگاد یک شرکت بیمه کاملاً خصوصی است که تحت نظارت بیمه مرکزی جمهوری اسلامی ایران فعالیت میکند. این شرکت با تمرکز بر توسعه شبکه نمایندگیهای فعال و متخصص، توانسته است خدمات خود را به گستره وسیعی از مشتریان در سراسر کشور ارائه دهد. به عنوان مثال، در شهر تهران، نمایندگیهای فعالی چون نمایندگی ۹۰۶۵ فهیمه نجفی تهران، خدمات جامع بیمه عمر پاسارگاد را با مشاوره تخصصی به بیمهگذاران ارائه میدهند.
بیمه عمر پاسارگاد، که اغلب با عنوان “بیمه عمر و تأمین آتیه پاسارگاد” شناخته میشود، با ارائه پوششهای جامع و شرایط انعطافپذیر، توانسته است نظر بسیاری از متقاضیان بیمه عمر را به خود جلب کند. این شرکت تلاش میکند تا با ارائه مزایای رقابتی و خدمات جانبی، تمایز خود را در بازار بیمه به نمایش بگذارد.
مقایسه بیمه عمر ایران و پاسارگاد
مقایسه پوششهای اصلی بیمه عمر ایران و بیمه عمر پاسارگاد
پوششهای بیمه عمر، قلب تپنده هر بیمهنامهای هستند و در زمان بروز حوادث ناگوار، نقش حیاتی در حمایت از بیمهگذار و ذینفعان او ایفا میکنند. بیمه عمر ایران و پاسارگاد هر دو طیف وسیعی از پوششها را ارائه میدهند، اما ممکن است در جزئیات، سقف تعهدات و شرایط ارائه آنها تفاوتهایی وجود داشته باشد.
الف. پوشش فوت شامل فوت به هر علت و فوت ناشی از حادثه
پوشش فوت به هر علت، اصلیترین و اساسیترین پوشش در بیمههای عمر است که در صورت فوت بیمهشده به هر دلیل (به جز موارد استثنا شده در قرارداد)، سرمایه فوت به ذینفعان پرداخت میشود. هر دو شرکت بیمه ایران و پاسارگاد این پوشش را ارائه میدهند و میزان سرمایه فوت معمولاً بر اساس حق بیمه پرداختی و مدت قرارداد تعیین میگردد.
پوشش فوت ناشی از حادثه، یک پوشش تکمیلی است که در صورت فوت بیمهشده بر اثر حادثه، علاوه بر سرمایه فوت به هر علت، مبلغی اضافی به ذینفعان پرداخت میشود. این مبلغ معمولاً ضریبی از سرمایه فوت به هر علت است (مثلاً یک تا سه برابر). در بیمه ایران و پاسارگاد، این پوشش با شرایط و سقفهای مشخصی قابل ارائه است که بیمهگذار میتواند در زمان عقد قرارداد آن را انتخاب کند.
ب. پوشش نقص عضو و ازکارافتادگی جزئی و کلی
پوشش نقص عضو و ازکارافتادگی، حمایت مالی مهمی را در صورت بروز حوادث منجر به معلولیت یا ناتوانی برای کار فراهم میآورد. این پوشش به دو دسته جزئی و کلی تقسیم میشود. در صورت نقص عضو جزئی (مانند از دست دادن یک انگشت)، درصدی از سرمایه نقص عضو پرداخت میگردد. در صورت ازکارافتادگی کلی و دائم (ناتوانی کامل برای انجام هرگونه شغل)، معمولاً سرمایه ازکارافتادگی به بیمهشده پرداخت میشود.
بیمه ایران و پاسارگاد هر دو این پوشش را ارائه میدهند، اما میزان سرمایه و شرایط دقیق ازکارافتادگی (مانند مدت زمان انتظار یا تعریف ازکارافتادگی) ممکن است در هر شرکت متفاوت باشد. معمولاً سقف تعهدات برای این پوششها بر اساس حق بیمه پرداختی و توافقات اولیه تعیین میشود و مطالعه دقیق شرایط عمومی و خصوصی بیمهنامه برای درک کامل این پوششها ضروری است.
ج. پوشش بیماریهای خاص و صعبالعلاج
این پوشش یکی از مهمترین الحاقیههای بیمه عمر است که در صورت ابتلای بیمهشده به یکی از بیماریهای خاص و صعبالعلاج مندرج در قرارداد، مبلغی به عنوان غرامت به وی پرداخت میشود. این مبلغ میتواند هزینههای درمانی سنگین را تا حدی پوشش دهد و بار مالی ناشی از بیماری را کاهش دهد.
بیمه ایران و بیمه پاسارگاد هر دو این پوشش را با فهرست مشخصی از بیماریها (مانند سکته قلبی، سکته مغزی، سرطان، جراحی قلب باز و پیوند اعضا) ارائه میدهند. تفاوتها ممکن است در تعداد بیماریهای تحت پوشش، سقف تعهدات (مثلاً تا سقف ۵۰ میلیون تومان در ۱۴۰۵ یا بیشتر) و شرایط سنی برای استفاده از این پوشش باشد. بیمه پاسارگاد در سالهای اخیر تلاش کرده است تا پوششهای بیماریهای خاص خود را گسترش دهد و شامل بیماریهای بیشتری کند.
د. پوشش هزینههای پزشکی ناشی از حادثه
این پوشش، هزینههای درمانی و پزشکی را که بیمهشده بر اثر حادثه متحمل میشود، جبران میکند. این هزینهها شامل ویزیت پزشک، دارو، بستری شدن در بیمارستان و جراحی میشود. سقف این پوشش معمولاً محدودتر از سایر پوششها است و در بیمهنامههای عمر به عنوان یک پوشش تکمیلی ارائه میگردد.
هر دو شرکت بیمه ایران و پاسارگاد این پوشش را با سقفهای مشخص و شرایط خاص خود ارائه میدهند. برای مثال، سقف تعهدات ممکن است در حدود ۱۰ تا ۳۰ میلیون تومان در ۱۴۰۵ باشد که البته این ارقام تقریبی هستند و باید از طریق استعلام دقیق از شرکت بیمه مورد نظر، تأیید شوند.
ه. سایر پوششهای تکمیلی و اختیاری
علاوه بر پوششهای ذکر شده، بیمههای عمر میتوانند شامل پوششهای تکمیلی دیگری نیز باشند که به انتخاب بیمهگذار به بیمهنامه اضافه میشوند. یکی از مهمترین این پوششها، “معافیت از پرداخت حق بیمه در صورت ازکارافتادگی کامل و دائم” است. با فعال کردن این پوشش، در صورتی که بیمهگذار بر اثر حادثه یا بیماری دچار ازکارافتادگی کامل و دائم شود، شرکت بیمه از ادامه دریافت حق بیمه معاف شده و خود به جای بیمهگذار، حق بیمه را تا پایان قرارداد پرداخت میکند تا اندوخته بیمهنامه و پوششها فعال باقی بمانند. هر دو شرکت این پوشش را با شرایط خاص خود ارائه میدهند.
بررسی سوددهی بیمه عمر ایران و بیمه عمر پاسارگاد
بیمه عمر علاوه بر جنبه حمایتی، یک ابزار سرمایهگذاری بلندمدت نیز محسوب میشود. بخش قابل توجهی از حق بیمههای پرداختی، در اندوخته بیمهنامه جمعآوری شده و با اعمال سود، ارزش آن به مرور زمان افزایش مییابد. سوددهی، یکی از مهمترین فاکتورها در “مقایسه بیمه عمر ایران و پاسارگاد” است.
الف. نحوه محاسبه و تضمین سود در بیمه عمر ایران
در بیمه عمر ایران، سود به دو بخش تقسیم میشود: سود تضمینی و سود مشارکتی. سود تضمینی، حداقل سودی است که شرکت بیمه متعهد به پرداخت آن است و نرخ آن توسط بیمه مرکزی جمهوری اسلامی ایران تعیین میشود. این نرخ در سالهای اول (مثلاً دو سال اول) بالاتر و در سالهای بعدی کمتر میشود.
علاوه بر سود تضمینی، بیمهگذاران در سود حاصل از سرمایهگذاریهای شرکت بیمه (سود مشارکتی) نیز سهیم میشوند. این سود بسته به عملکرد مالی شرکت و بازدهی سرمایهگذاریها متغیر است و هر سال به اندوخته بیمهنامه اضافه میشود. بیمه ایران به دلیل حجم بالای سرمایهگذاریها و پشتوانه دولتی، معمولاً سود مشارکتی پایداری را ارائه میدهد.
ب. نحوه محاسبه و تضمین سود در بیمه عمر پاسارگاد
بیمه عمر پاسارگاد نیز مانند بیمه ایران، سود تضمینی را مطابق با نرخهای مصوب بیمه مرکزی پرداخت میکند. ساختار سود تضمینی در سالهای اول و بعدی مشابه بیمه ایران است.
در کنار سود تضمینی، بیمه پاسارگاد نیز سود مشارکتی را به اندوخته بیمهگذاران اختصاص میدهد. این شرکت با تمرکز بر سرمایهگذاریهای متنوع و مدیریت بهینه منابع، تلاش میکند تا سود مشارکتی رقابتی را به بیمهگذاران خود ارائه دهد. عملکرد سوددهی بیمه پاسارگاد در سالهای اخیر، همواره مورد توجه بیمهگذاران بوده است.
ج. مقایسه عملکرد سوددهی تاریخی و نرخهای اعلامی
برای مقایسه عملکرد سوددهی، باید به نرخهای سود مشارکتی اعلامی توسط هر دو شرکت در سالهای گذشته توجه کرد. این نرخها از طریق بیمه مرکزی و گزارشهای مالی شرکتها قابل دسترسی هستند. به عنوان مثال، در بازه زمانی سالهای ۱۳۹۸ تا ۱۴۰۱، هر دو شرکت بیمه ایران و پاسارگاد نرخهای سود مشارکتی مطلوبی را ارائه دادهاند که در برخی سالها ممکن است یکی از دیگری پیشی گرفته باشد. باید توجه داشت که سوددهی گذشته، تضمینی برای سوددهی آینده نیست و به شرایط اقتصادی و عملکرد سرمایهگذاری شرکت بستگی دارد. در مهر ۱۴۰۵، توصیه میشود برای اطلاع از آخرین نرخهای سود تضمینی و مشارکتی، مستقیماً با نمایندگان هر دو شرکت تماس حاصل فرمایید.
د. شفافیت در گزارشدهی سود و مکانیزم مشارکت بیمهگذاران در منافع
هر دو شرکت بیمه ایران و پاسارگاد، موظف به رعایت شفافیت در گزارشدهی سود و عملکرد مالی خود به بیمه مرکزی هستند. بیمهگذاران میتوانند از طریق صورتحسابهای سالیانه که توسط شرکتهای بیمه ارسال میشود، از میزان سود تضمینی و مشارکتی اعمال شده بر اندوخته خود مطلع شوند. مکانیزم مشارکت در منافع در هر دو شرکت، به گونهای است که سهم مشخصی از سود حاصل از سرمایهگذاریهای شرکت، به اندوخته بیمهگذاران تخصیص مییابد و این امر به رشد تدریجی سرمایه بیمهنامه کمک میکند.
شرایط وام بیمه عمر ایران و بیمه عمر پاسارگاد
شرایط وام، بازخرید و برداشت از اندوخته بیمه عمر ایران و بیمه عمر پاسارگاد
انعطافپذیری در دسترسی به اندوخته بیمهنامه، یکی از مزایای مهم بیمه عمر است. بیمهگذاران میتوانند پس از گذشت مدت زمانی مشخص، از اندوخته خود وام دریافت کنند، بخشی از آن را برداشت کنند یا حتی بیمهنامه را بازخرید نمایند. این ویژگیها، بیمه عمر را به ابزاری برای تأمین نیازهای مالی اضطراری نیز تبدیل میکند.
الف. ضوابط، نرخ بهره و شرایط دریافت وام از بیمه عمر ایران
در بیمه عمر ایران، بیمهگذاران پس از گذشت حداقل دو سال از شروع بیمهنامه و پرداخت منظم حق بیمه، میتوانند تا ۹۰ درصد از ارزش بازخریدی (اندوخته) بیمهنامه خود وام دریافت کنند. نرخ بهره وام بیمه عمر معمولاً با احتساب نرخ سود تضمینی به اضافه ۴ درصد تعیین میشود. بازپرداخت وام میتواند به صورت اقساط ماهانه یا سالیانه باشد و مدت زمان بازپرداخت نیز معمولاً توافقی و متناسب با شرایط بیمهگذار است. دریافت وام از بیمه عمر ایران فرآیندی نسبتاً ساده دارد و نیازی به ضامن یا وثیقه اضافی نیست.
ب. ضوابط، نرخ بهره و شرایط دریافت وام از بیمه عمر پاسارگاد
بیمه عمر پاسارگاد نیز شرایط مشابهی برای دریافت وام از اندوخته بیمهنامه دارد. بیمهگذاران پس از حداقل دو سال پرداخت حق بیمه، میتوانند تا ۹۰ درصد از اندوخته خود را به صورت وام دریافت کنند. نرخ بهره وام در بیمه پاسارگاد نیز مانند بیمه ایران، مطابق با ضوابط بیمه مرکزی و با افزودن درصدی به سود تضمینی (معمولاً ۴ درصد) محاسبه میشود. فرآیند دریافت وام در بیمه پاسارگاد نیز به سادگی و بدون نیاز به تشریفات پیچیده بانکی انجام میپذیرد و انعطافپذیری در بازپرداخت اقساط وجود دارد.
ج. مقایسه سهولت دسترسی به وام و انعطافپذیری در بازپرداخت
هر دو شرکت بیمه ایران و پاسارگاد در ارائه وام از محل اندوخته بیمه عمر، فرآیندهای سادهای را در پیش گرفتهاند و سهولت دسترسی به وام از مزایای مشترک آنهاست. تفاوت عمدهای در نرخ بهره وام یا درصد اندوخته قابل وامگیری بین این دو شرکت وجود ندارد، زیرا این موارد عمدتاً توسط بیمه مرکزی تنظیم میشوند. انعطافپذیری در بازپرداخت نیز در هر دو شرکت وجود دارد و بیمهگذاران میتوانند با توجه به توان مالی خود، برنامه بازپرداخت را تنظیم کنند.
د. شرایط بازخرید بیمهنامه و نحوه محاسبه ارزش بازخریدی
بازخرید بیمهنامه به معنای فسخ قرارداد بیمه قبل از پایان مدت آن است. در این صورت، شرکت بیمه ارزش بازخریدی بیمهنامه را به بیمهگذار پرداخت میکند. ارزش بازخریدی، مجموع حق بیمههای پرداختی به اضافه سودهای تضمینی و مشارکتی انباشته شده، منهای هزینههای اولیه و ریسک است. معمولاً در سالهای ابتدایی بیمهنامه، به دلیل کسر هزینههای اولیه، ارزش بازخریدی کمتر از مجموع حق بیمههای پرداختی است، اما با گذشت زمان و افزایش اندوخته، این ارزش افزایش مییابد.
نکته: در هر دو شرکت بیمه ایران و پاسارگاد، امکان بازخرید بیمهنامه پس از گذشت حداقل دو سال از شروع قرارداد وجود دارد. نحوه محاسبه ارزش بازخریدی بر اساس فرمولهای مصوب بیمه مرکزی و جداول مربوطه انجام میشود و بیمهگذاران میتوانند با مراجعه به شرکت بیمه یا نماینده خود، از ارزش بازخریدی بیمهنامه خود مطلع شوند.
شاخص مقایسه وام
بیمه عمر پاسارگاد
بیمه عمر ایران
سقف پرداخت وام
تا ۹۰ درصد ارزش بازخرید اندوخته
تا ۹۰ درصد ارزش بازخرید اندوخته
زمان مجاز درخواست
پس از گذشت ۶ ماه از شروع قرارداد (بهشرط پرداخت کامل اقساط)
پس از پایان سال دوم (در برخی طرحها مشروط به تامین حداقل اندوخته)
تضامین و مدارک
بدون نیاز به چک، سفته و ضامن (سند بیمهنامه وثیقه است)
بدون نیاز به چک، سفته و ضامن (اندوخته بیمهنامه وثیقه است)
نرخ سود تسهیلات
۴ درصد بیشتر از نرخ سود علیالحساب تضمینی (معمولاً حدود ۱۸ تا ۲۰ درصد)
۴ درصد بیشتر از نرخ سود علیالحساب تضمینی (معمولاً حدود ۱۸ تا ۲۰ درصد)
مدت بازپرداخت اقساط
۱۲ تا ۳۶ ماهه (۱ تا ۳ سال) به انتخاب بیمهگذار
۱۲ تا ۳۶ ماهه (۱ تا ۳ سال) به انتخاب بیمهگذار
وضعیت سود اندوخته حین دریافت وام
پرداخت
شاخص مقایسه
زمان دسترسی به وام
پایان سال دوم به بعد
پایان ماه ششم (پس از واریز حداقل ۶ قسط)
سقف مبلغ وام
تا ۹۰٪ ارزش بازخرید اندوخته
تا ۹۰٪ ارزش بازخرید اندوخته
کارمزد / سود تسهیلات
نرخ سود علیالحساب سالانه + ۴٪
نرخ سود علیالحساب سالانه + ۴٪
ضمانت و مدارک
بدون ضامن، وثیقه یا چک؛ صرفاً تکیه بر اعتبار اندوخته بیمهنامه
بدون ضامن، وثیقه یا چک؛ صرفاً تکیه بر اعتبار اندوخته بیمهنامه
سود پرداختی به اندوخته (تضمینی)
۱۶٪ برای ۲ سال اول، ۱۳٪ برای ۲ سال دوم، ۱۰٪ برای سالهای بعد
۱۶٪ برای ۲ سال اول، ۱۳٪ برای ۲ سال دوم، ۱۰٪ برای سالهای بعد
سود مشارکت در منافع
متغیر بر اساس بازده سرمایهگذاری سالانه (معمولاً بین ۱۸٪ تا ۲۲٪)
متغیر بر اساس بازده سرمایهگذاری سالانه (معمولاً بین ۲۰٪ تا ۲۵٪ با پایداری بالاتر در سوددهی)
سود اندوخته هنگام برقراری وام
اندوخته تودیعی به تولید سود روزشمار خود ادامه میدهد.
اندوخته تودیعی به تولید سود روزشمار خود ادامه میدهد.
مدت بازپرداخت اقساط
عموماً ۱۲ تا ۳۶ ماه به انتخاب بیمهگذار
عموماً ۱۲ تا ۳۶ ماه یا تسویه یکجا در پایان دوره وام
امکان دریافت مجدد وام
پس از تسویه کامل وام قبلی، امکان دریافت نامحدود وام وجود دارد.
پس از تسویه کامل وام قبلی، امکان دریافت نامحدود وام وجود دارد.
وضعیت پوششهای فوت، حادثه و امراض حین بازپرداخت
تمامی پوششهای بیمهای تا سقف تعهدات فعال میمانند.
تمامی پوششهای بیمهای به همراه پوششهای تکمیلی (SOS) فعال میمانند.
پوشش هزینههای پزشکی ناشی از حادثه
تا سقف مشخص طبق الحاقیه (سقفهای تعهد وابسته به آییننامهها)
معمولاً تا ۲۵ میلیون تومان (بسته به حق بیمه پرداختی)
پوشش بیماریهای خاص
سکته قلبی و مغزی، جراحی عروق کرونر، پیوند اعضا، سرطان (تا سقف مصوب بیمهنامه)
۵ بیماری اصلی تا سقف مصوب + امکان بهرهمندی از تخفیفهای بیمه تکمیلی SOS پس از رسیدن اندوخته به حد نصاب
پوشش ازکارافتادگی کامل و دائم
معافیت از پرداخت حق بیمه + دریافت مستمری/سرمایه تا سقف قرارداد
معافیت از پرداخت حق بیمه + دریافت سرمایه ازکارافتادگی تا ۱۰۰٪ سرمایه فوت
تفاوتهای کلیدی در بخش وام:
سرعت دسترسی: پاسارگاد امکان برداشت وام را بسیار سریعتر (بعد از ۶ ماه) در مقایسه با ایران (پایان سال دوم) فراهم میکند.
فرایند اداری: هر دو شرکت وام را بدون نیاز به رتبه اعتباری بانکی یا ضامن پرداخت میکنند، اما سامانههای صدور پاسارگاد به دلیل تمرکز تخصصی بر بیمه عمر، معمولاً فرایند تسویه و واریز وام را چابکتر پیش میبرند. بیمه ایران نیز پشتوانه دولتی و تضمین کامل تعهدات توسط دولت را به عنوان مزیت اصلی همراه دارد.
جدول مقایسه بیمه عمر ایران و بیمه عمر پاسارگاد
برای درک بهتر تفاوتها و شباهتهای بیمه عمر ایران و پاسارگاد، جدول زیر خلاصهای از مهمترین ویژگیهای این دو بیمهنامه را ارائه میدهد. این جدول به شما کمک میکند تا “مقایسه بیمه عمر ایران و پاسارگاد” را در یک نگاه جامعتر ببینید.
ویژگی/خدمت
بیمه عمر ایران
بیمه عمر پاسارگاد
توضیحات تکمیلی
نوع شرکت
دولتی
خصوصی (سهامی عام)
بیمه ایران قدیمیترین و بزرگترین شرکت بیمه دولتی است. بیمه پاسارگاد یک نهاد خصوصی با رویکرد نوآورانه است.
پوشش فوت به هر علت
دارد (بر اساس حق بیمه)
دارد (بر اساس حق بیمه)
پوشش اصلی در هر دو، میزان سرمایه متناسب با حق بیمه و سن بیمهگذار.
پوشش فوت ناشی از حادثه
دارد (معمولاً تا ۳ برابر سرمایه فوت)
دارد (معمولاً تا ۳ برابر سرمایه فوت)
پوشش تکمیلی، با سقفهای مشابه در هر دو شرکت.
پوشش نقص عضو/ازکارافتادگی
دارد (با شرایط و سقف مشخص)
دارد (با شرایط و سقف مشخص)
پوششهای حمایتی مهم در صورت بروز حوادث.
پوشش بیماریهای خاص
دارد (فهرست مشخص بیماریها)
دارد (فهرست گستردهتر بیماریها)
بیمه پاسارگاد ممکن است تنوع بیشتری در فهرست بیماریها و سقف تعهدات ارائه دهد.
معافیت از پرداخت حق بیمه
دارد (در صورت ازکارافتادگی کلی)
دارد (در صورت ازکارافتادگی کلی)
پوششی برای حفظ اندوخته و پوششها در صورت ناتوانی.
سود تضمینی
مطابق مصوبه بیمه مرکزی
مطابق مصوبه بیمه مرکزی
نرخهای مصوب بیمه مرکزی برای سالهای اول و بعدی.
سود مشارکتی
دارد (بر اساس عملکرد سرمایهگذاری)
دارد (بر اساس عملکرد سرمایهگذاری)
نرخهای سالیانه متغیر بر اساس بازدهی سرمایهگذاری شرکت.
شرایط وام از اندوخته
پس از ۲ سال، تا ۹۰% اندوخته
پس از ۲ سال، تا ۹۰% اندوخته
نرخ بهره مشابه (سود تضمینی + ۴%)، بدون نیاز به ضامن.
شرایط بازخرید
پس از ۲ سال
پس از ۲ سال
محاسبه بر اساس ارزش بازخریدی بیمهنامه.
تخفیفات جانبی
کمتر رایج
تخفیف بیمه شخص ثالث و بدنه
بیمه پاسارگاد برای تشویق بیمهگذاران عمر، تخفیفاتی در سایر بیمهها ارائه میدهد.
گستردگی شبکه نمایندگی
بسیار گسترده در سراسر کشور
گسترده و رو به رشد
بیمه ایران به دلیل سابقه، شبکه وسیعتری دارد.
مزایای رقابتی و خدمات جانبی بیمه عمر ایران و بیمه عمر پاسارگاد
هر یک از این دو شرکت بیمه، مزایای خاص خود را دارند که میتواند در انتخاب نهایی بیمهگذاران تأثیرگذار باشد. شناخت این مزایا، به شما کمک میکند تا بهتر تصمیم بگیرید “بیمه ایران بهتره یا پاسارگاد”.
الف. مزایای متمایز بیمه عمر ایران
مهمترین مزیت بیمه ایران، پشتوانه دولتی و اعتبار عمومی آن است. این ویژگی، حس اطمینان و امنیت خاطر بالایی را برای بیمهگذاران فراهم میکند، به ویژه برای افرادی که به دنبال سرمایهگذاریهای بلندمدت و بدون ریسک هستند. گستردگی شبکه نمایندگیهای بیمه ایران در دورافتادهترین نقاط کشور نیز، دسترسی آسان به خدمات بیمهای و پشتیبانی را تضمین میکند. سابقه طولانی فعالیت، به بیمه ایران تجربهای بینظیر در مدیریت ریسک و ارائه خدمات بیمهای بخشیده است که این خود یک مزیت رقابتی محسوب میشود.
ب. مزایای متمایز بیمه عمر پاسارگاد
بیمه پاسارگاد با رویکرد نوآورانه و تمرکز بر مشتریمداری، مزایای متعددی را ارائه میدهد. یکی از برجستهترین این مزایا، ارائه تخفیفات ویژه است. به عنوان مثال، “تخفیف بیمه شخص ثالث بیمه عمر پاسارگاد” یکی از جذابیتهای این شرکت است؛ بیمهگذارانی که بیمه عمر پاسارگاد دارند، میتوانند از تخفیفاتی در خرید بیمه شخص ثالث یا بدنه خودرو از همین شرکت بهرهمند شوند. این مزیت، برای افرادی که همزمان به بیمه عمر و بیمه خودرو نیاز دارند، بسیار مقرون به صرفه است.
علاوه بر این، بیمه پاسارگاد در سالهای اخیر تلاش کرده است تا پوششهای خود را متنوعتر کرده و خدمات پس از فروش بهتری را ارائه دهد. سرعت در رسیدگی به پروندههای خسارت و انعطافپذیری در شرایط بیمهنامه، از دیگر مزایای این شرکت محسوب میشود. شبکه نمایندگیهای فعال و متخصص بیمه پاسارگاد نیز در ارائه مشاوره و خدمات مطلوب به بیمهگذاران نقش مهمی ایفا میکنند. برای مثال، در تهران، نمایندگیهایی همچون نمایندگی ۹۰۶۵ فهیمه نجفی تهران، با ارائه مشاوره تخصصی، به بیمهگذاران در انتخاب بهترین طرح بیمه عمر پاسارگاد کمک میکنند.
اعتبار، توانگری مالی و تجربه مشتریان بیمه عمر ایران و بیمه عمر پاسارگاد
توانگری مالی و اعتبار یک شرکت بیمه، از مهمترین شاخصها برای ارزیابی قابلیت آن در ایفای تعهدات بلندمدت است. بیمه مرکزی جمهوری اسلامی ایران هر ساله گزارشی از سطح توانگری مالی شرکتهای بیمه منتشر میکند که برای بیمهگذاران بسیار حائز اهمیت است.
الف. ارزیابی توانگری مالی و شاخصهای اعتبار بیمه ایران
بیمه ایران به دلیل دولتی بودن و حجم بالای پرتفوی بیمهای، همواره از بالاترین سطوح توانگری مالی در صنعت بیمه کشور برخوردار بوده است. پشتوانه دولت، به این شرکت اطمینان میدهد که در هر شرایطی قادر به ایفای تعهدات خود خواهد بود. سطح توانگری مالی بیمه ایران معمولاً در سطح ۱ (بالاترین سطح) قرار دارد که نشاندهنده توانایی بالای شرکت در پرداخت خسارات و تعهدات است. این شاخصها، “اعتبار بیمه پاسارگاد” و ایران را در بازار نشان میدهند.
تجربه مشتریان از بیمه ایران نیز غالباً مثبت است، هرچند که به دلیل حجم بالای مشتریان و گستردگی خدمات، ممکن است در برخی موارد، فرآیندهای اداری زمانبر باشد. با این حال، تعهد به پرداخت خسارت و پایداری مالی، از نقاط قوت اصلی بیمه ایران به شمار میرود.
ب. ارزیابی توانگری مالی و شاخصهای اعتبار بیمه پاسارگاد
بیمه پاسارگاد نیز از زمان تأسیس، همواره در تلاش بوده تا بالاترین سطوح توانگری مالی را حفظ کند. این شرکت نیز در سالهای اخیر، معمولاً در سطح ۱ توانگری مالی قرار داشته است که نشاندهنده استحکام مالی و قدرت پرداخت خسارت آن است. شفافیت در ارائه گزارشهای مالی و نظارت دقیق بیمه مرکزی، به “اعتبار بیمه پاسارگاد” در بازار کمک شایانی کرده است.
تجربه مشتریان از بیمه پاسارگاد نیز اغلب با رضایت همراه بوده است. تمرکز بر خدمات مشتریمدار، سرعت در رسیدگی به خسارات و ارائه مشاورههای تخصصی از طریق شبکه نمایندگیها، به افزایش رضایت بیمهگذاران کمک کرده است. مزایای بیمه پاسارگاد نسبت به سایر بیمهها، از جمله نوآوری در خدمات و تخفیفات جانبی، به جذب و حفظ مشتریان این شرکت کمک کرده است.
ج. بررسی فرآیند رسیدگی به خسارات و میزان رضایت بیمهگذاران از خدمات پس از فروش
فرآیند رسیدگی به خسارات، یکی از مهمترین جنبههای خدمات پس از فروش در صنعت بیمه است. هر دو شرکت بیمه ایران و پاسارگاد، تلاش میکنند تا با مکانیزمهای مشخص، فرآیند رسیدگی به خسارات را تسهیل کنند. بیمه ایران با توجه به سابقه طولانی، دارای رویههای مشخص و ساختار یافتهای در این زمینه است. بیمه پاسارگاد نیز با بهرهگیری از فناوری و تمرکز بر چابکی، سعی در تسریع این فرآیند دارد.
میزان رضایت بیمهگذاران از خدمات پس از فروش، از طریق نظرسنجیها و بازخوردهای مشتریان قابل ارزیابی است. در مجموع، هر دو شرکت از نظر رضایت مشتریان در سطح قابل قبولی قرار دارند، اما ممکن است در جزئیات فرآیندها یا سرعت پاسخگویی، تفاوتهایی مشاهده شود. انتخاب نماینده بیمه با تجربه و متعهد نیز میتواند تأثیر بسزایی در تجربه کلی شما از خدمات پس از فروش داشته باشد.
سوالات متداول
آیا بیمه عمر ایران بهتر است یا پاسارگاد؟
انتخاب بین بیمه عمر ایران و پاسارگاد به اولویتهای شخصی شما بستگی دارد. بیمه ایران برای ثبات و پشتوانه دولتی و بیمه پاسارگاد برای انعطافپذیری و مزایای جانبی، گزینههای خوبی هستند.
بیمه عمر ایران یا پاسارگاد کدام گزینه مناسبتر است؟
گزینه مناسبتر، آن است که با نیازهای شما همخوانی بیشتری داشته باشد. اگر به دنبال امنیت خاطر دولتی هستید، بیمه ایران و اگر به دنبال نوآوری و تخفیفات هستید، بیمه پاسارگاد مناسبتر است.
آیا بیمه پاسارگاد دولتی است؟
خیر، بیمه پاسارگاد یک شرکت بیمه خصوصی سهامی عام است که تحت نظارت بیمه مرکزی جمهوری اسلامی ایران فعالیت میکند.
تخفیف بیمه شخص ثالث در بیمه عمر پاسارگاد چگونه اعمال میشود؟
بیمه پاسارگاد به بیمهگذاران بیمه عمر خود، درصدی تخفیف در خرید بیمه شخص ثالث یا بدنه خودرو از همین شرکت ارائه میدهد که این تخفیف در زمان صدور بیمهنامه خودرو اعمال میگردد.
بیمه شخص ثالث پاسارگاد چه ویژگیهایی دارد؟
بیمه شخص ثالث پاسارگاد، مانند سایر شرکتها، پوششهای اجباری بیمه شخص ثالث شامل جبران خسارات مالی و جانی وارد به اشخاص ثالث را ارائه میدهد. این بیمهنامه مستقل از بیمه عمر است، اما بیمهگذاران عمر پاسارگاد میتوانند از تخفیفات آن بهرهمند شوند. ویژگیهای دقیق آن شامل سقف تعهدات مالی و جانی، پوشش حوادث راننده و خدمات امداد خودرو است.
بهترین بیمه عمر پاسارگاد کدام طرح یا ویژگیها را دارد؟
بهترین بیمه عمر پاسارگاد معمولاً به طرح “بیمه عمر و تأمین آتیه” اشاره دارد که شامل پوششهای جامع فوت، ازکارافتادگی، بیماریهای خاص و همچنین جنبه سرمایهگذاری با سوددهی مناسب است. انتخاب بهترین طرح به نیازهای فردی شما بستگی دارد.
اعتبار بیمه پاسارگاد در بازار چگونه ارزیابی میشود؟
اعتبار بیمه پاسارگاد در بازار بسیار خوب ارزیابی میشود. این شرکت معمولاً در سطح ۱ توانگری مالی قرار دارد و با ارائه خدمات مشتریمدار و نوآورانه، توانسته است رضایت و اعتماد بسیاری از بیمهگذاران را جلب کند.
نتیجهگیری
در نهایت، انتخاب بین “بیمه عمر ایران یا پاسارگاد” به اولویتها و نیازهای فردی شما بستگی دارد. هر دو شرکت، گزینههای قدرتمندی با مزایا و ویژگیهای خاص خود هستند. اگر به دنبال پشتوانه دولتی، اعتبار دیرینه و شبکه نمایندگی بسیار گسترده هستید، بیمه ایران میتواند انتخاب مناسبی برای شما باشد. این شرکت با سابقه طولانی و ثبات مالی، حس امنیت خاطر را برای سرمایهگذاریهای بلندمدت فراهم میکند. اگر به دنبال انعطافپذیری بیشتر در پوششها، تخفیفات جانبی (مانند تخفیف بیمه شخص ثالث)، نوآوری در خدمات و رویکرد مشتریمدار هستید، بیمه پاسارگاد میتواند گزینه بهتری برای شما باشد. این شرکت با تمرکز بر نیازهای روز بیمهگذاران، تلاش میکند تا مزایای رقابتی و جذاب ارائه دهد.
برای انتخاب بهترین بیمه عمر، توصیه میشود ابتدا نیازها و اولویتهای خود را به دقت مشخص کنید: آیا جنبه حمایتی برای شما مهمتر است یا سرمایهگذاری؟ چه میزان ریسکپذیری دارید؟ چه میزان توان پرداخت حق بیمه دارید؟ سپس، با مقایسه دقیق پوششها، سوددهی، شرایط وام و اعتبار هر دو شرکت، و مشورت با یک کارشناس بیمه متخصص، تصمیمی آگاهانه و مطابق با اهداف بلندمدت خود بگیرید.