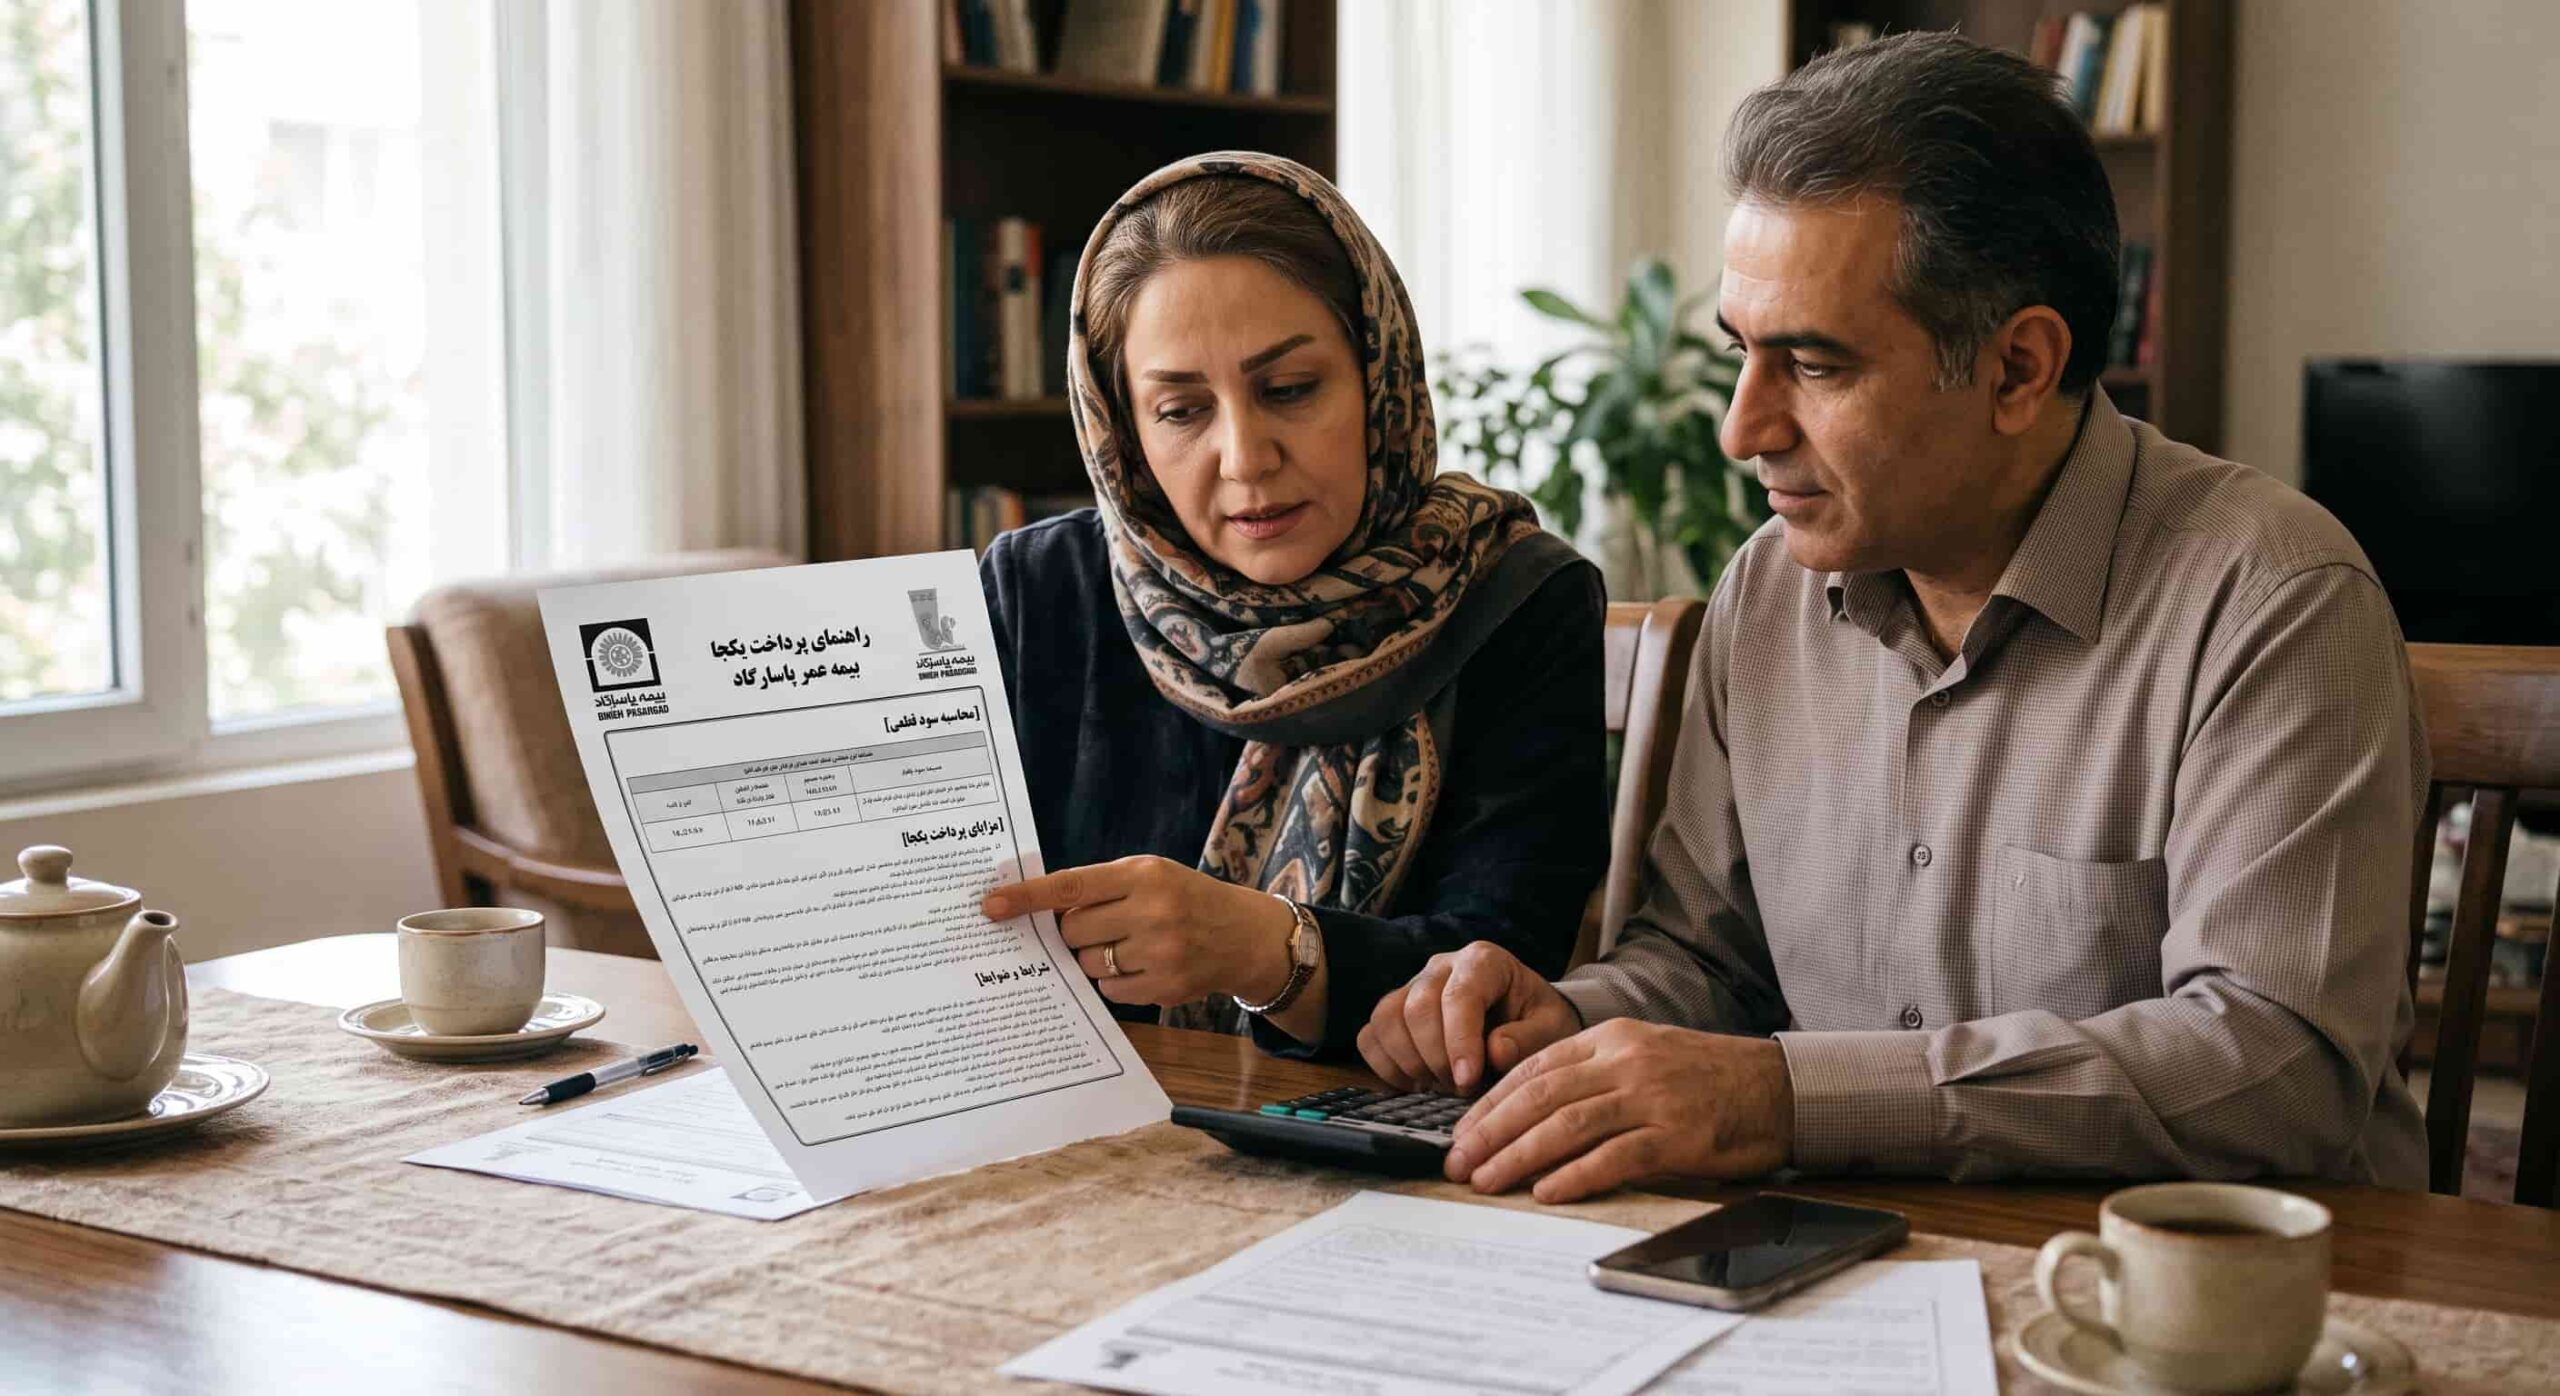
در دنیای امروز، مدیریت مالی و برنامهریزی برای آینده از اهمیت ویژهای برخوردار است. بیمههای عمر، به عنوان ابزاری قدرتمند برای تامین امنیت مالی خانوادهها و سرمایهگذاری بلندمدت شناخته میشوند. در این میان، بیمه عمر پاسارگاد با ارائه طرحهای متنوع، امکانات گستردهای را در اختیار بیمهگذاران قرار میدهد. یکی از گزینههای مهم و گاه حیاتی برای بیمهگذاران، دریافت یکجای اندوخته بیمهنامه عمر است که به معنای دریافت کل مبلغ تجمیعشده در حساب بیمهگذار به صورت یکجا، پیش از پایان مدت قرارداد یا در زمان بازنشستگی، به جای دریافت مستمری دورهای است. افراد معمولاً در مواجهه با نیازهای مالی فوری، فرصتهای سرمایهگذاری جدید، یا تغییر در اولویتهای مالی خود به این گزینه روی میآورند. شناخت کامل این روش، شامل نحوه محاسبه سود قطعی، مزایا و معایب و شرایط مربوطه، برای اتخاذ تصمیمی آگاهانه و مطابق با اهداف مالی فردی بسیار ضروری است.
پرداخت یکجا بیمه عمر پاسارگاد
پرداخت یکجا در بیمه عمر پاسارگاد به حالتی اطلاق میشود که بیمهگذار، به جای ادامه قرارداد و دریافت مستمریهای دورهای (ماهانه، فصلی، سالانه) در آینده یا در دوران بازنشستگی، تصمیم میگیرد تمامی اندوخته تجمیعشده در بیمهنامه خود را به صورت یکباره و نقدی دریافت کند. این رویکرد اساساً با دریافت مستمری متفاوت است؛ در حالت مستمری، شرکت بیمه متعهد میشود تا برای مدت مشخص یا مادامالعمر، مبالغی را به صورت منظم به بیمهگذار پرداخت کند، در حالی که در پرداخت یکجا، تمامی تعهدات مالی شرکت در قبال اندوخته بیمهنامه با یکبار پرداخت تسویه میشود.
دلایل اصلی انتخاب روش پرداخت یکجا میتواند بسیار متنوع باشد. در بسیاری از موارد، بیمهگذاران به دلیل مواجهه با نیازهای مالی فوری و غیرمنتظره، مانند هزینههای درمانی سنگین، خرید مسکن، راهاندازی کسبوکار جدید، یا تسویه بدهیهای مهم، به این گزینه روی میآورند. همچنین، در شرایطی که فرصتهای سرمایهگذاری جذابتر با بازدهی بالقوه بالاتر در بازارهای دیگر (مانند بورس، مسکن یا ارز) پیش روی بیمهگذار قرار میگیرد، دریافت یکجای اندوخته میتواند امکان بهرهبرداری از این فرصتها را فراهم آورد. بیمهنامههای عمر و سرمایهگذاری پاسارگاد، که اغلب به عنوان بیمه عمر و تامین آتیه شناخته میشوند، قابلیت پرداخت یکجا را در شرایط بازخرید یا پایان قرارداد برای بیمهگذاران فراهم میکنند.
نحوه محاسبه سود قطعی و مبلغ قابل پرداخت یکجا بیمه عمر پاسارگاد
محاسبه مبلغ دقیق قابل دریافت در هنگام پرداخت یکجا بیمه عمر پاسارگاد، تابعی از چندین عامل کلیدی است که در طول مدت قرارداد بر اندوخته بیمهنامه تاثیر گذاشتهاند. این عوامل شامل مدت زمان پرداخت حق بیمه، مبلغ حق بیمههای پرداختی، سود تضمینی و سود مشارکتی هستند.
سود تضمینی، نرخی است که شرکت بیمه از ابتدا و به صورت قانونی متعهد به پرداخت آن به اندوخته بیمهگذار میشود. این نرخ معمولاً برای سالهای اول قرارداد بالاتر و سپس در سالهای بعدی کاهش مییابد (به عنوان مثال، در حال حاضر برای دو سال اول ۱۶٪، برای دو سال دوم ۱۳٪ و برای سالهای بعد ۱۰٪ است). این سود، پایه و اساس رشد سرمایه بیمهگذار را تشکیل میدهد و تحت هیچ شرایطی کمتر از آن پرداخت نخواهد شد. در مقابل، سود مشارکتی، سودی است که شرکت بیمه از محل سرمایهگذاری مازاد بر تعهدات خود (از محل ذخایر ریاضی بیمهنامهها) کسب کرده و درصدی از آن را بین بیمهگذاران تقسیم میکند. این سود تضمینشده نیست و بسته به عملکرد سرمایهگذاری شرکت بیمه در هر سال مالی، متغیر خواهد بود. در مجموع، اندوخته نهایی بیمهنامه از مجموع حق بیمههای پرداختی، سود تضمینی و سود مشارکتی تشکیل میشود که پس از کسر هزینههای بیمهگری و پوششهای اضافی، مبلغ قابل پرداخت یکجا را مشخص میکند.
برای درک بهتر، به مثال عملی زیر توجه کنید. این ارقام صرفاً جهت مثال ارائه شدهاند و ممکن است با شرایط واقعی بیمهنامه شما متفاوت باشند. برای محاسبات دقیق، همواره به کارشناسان بیمه پاسارگاد مراجعه کنید.
عنوان
توضیحات و مقدار فرضی
سن شروع بیمه
۳۰ سال
مدت قرارداد بیمه
۲۰ سال
مدت زمان پرداخت حق بیمه (تا زمان بازخرید)
۱۰ سال
مبلغ حق بیمه پرداختی ماهانه
۵,۰۰۰,۰۰۰ ریال (۵۰۰ هزار تومان)
مجموع حق بیمههای پرداختی تا ۱۰ سال
۶۰ ماه × ۵,۰۰۰,۰۰۰ ریال = ۳,۰۰۰,۰۰۰,۰۰۰ ریال (۳۰۰ میلیون تومان)
سود تضمینی (میانگین تقریبی در ۱۰ سال)
حدود ۱۲٪ سالانه (به دلیل نرخهای متغیر سالهای اول و بعد)
لازم به ذکر است که این ارقام کاملاً فرضی هستند و برای یک بیمهنامه واقعی، مبلغ نهایی باید توسط کارشناسان بیمه و بر اساس مفاد دقیق قرارداد شما محاسبه شود. تاثیر تورم و ارزش زمانی پول نیز نکتهای حیاتی است. مبلغی که امروز ۵۵۵ میلیون تومان ارزش دارد، ۱۰ سال پیش ارزش بسیار بیشتری داشته است. بنابراین، در زمان تصمیمگیری برای دریافت یکجا، همواره باید قدرت خرید واقعی مبلغ دریافتی را در نظر گرفت و آن را با نرخ تورم و سایر فرصتهای سرمایهگذاری مقایسه کرد.
سود نهایی اندوخته در بیمه عمر پاسارگاد ترکیبی از دو نوع سود است که روی پسانداز تجمیعی بهصورت روزشمار و مرکب محاسبه میشود:
کف تضمینی سود قانونی است که شرکت بیمه در هر شرایطی ملزم به پرداخت آن است:
سال اول و دوم: ۱۶ درصد
سال سوم و چهارم: ۱۳ درصد
سال پنجم به بعد: ۱۰ درصد
سود مشارکت در منافع (سود مازاد سرمایهگذاری):
شرکت بیمه پاسارگاد حقبیمههای اندوختهشده را در پروژههای مالی، بورسی، بانکی و ساختمانی سرمایهگذاری میکند. طبق آییننامه، حداقل ۸۵ تا ۹۰ درصد از سود مازاد حاصل از این سرمایهگذاریها به بیمهگذاران تعلق میگیرد.
محاسبه سود قطعی:
پس از بسته شدن صورتهای مالی سالانه و تصویب در مجمع عمومی، نرخ واقعی بازدهی اعلام میشود (که معمولاً در محدوده ۲۱٪ تا ۲۵٪ بوده است). مازادِ سود محققشده نسبت به سود تضمینی پایه، تحت عنوان سود قطعی مشارکت در منافع به حساب اندوخته ریاضی هر بیمهنامه اضافه میشود.
پرداخت یکجا بیمه عمر پاسارگاد
نکات کلیدی پرداخت یکجا بیمه عمر پاسارگاد
در طرح پرداخت یکجا، بیمهگذار به جای تقسیط ماهیانه مبالغ اندک، مبلغ قابل توجهی (مثلاً ۵۰ تا چند صد میلیون تومان) را در همان بدو قرارداد یا حین آن به عنوان سپرده اولیه اندوخته نزد بیمه قرار میدهد.
جهش اثر سود مرکب: سود روزشمار و سالانه بیمه عمر از روز اول روی کل مبلغ سپرده محاسبه میشود؛ برخلاف روش اقساطی ماهانه که پول خردخرد اضافه شده و سود سال اول بسیار ناچیز است.
کاهش محسوس هزینه کارمزد و پوششهای بیمهای: هزینههای اداری، معاینات و کارمزد صدور معمولاً از حقبیمههای سالهای اول کسر میشوند. وجود یک سپرده نقدی باعث میشود سود حاصل از اصل پول، هزینههای بیمهای را خنثی کرده و ارزش بازخرید دستگاه از همان سالهای نخست مثبت باشد.
دریافت وام از محل سپرده: بیمهگذار میتواند پس از ۶ ماه، تا سقف ۹۰ درصد ارزش بازخرید اندوخته را بدون نیاز به ضامن، چک یا سفته وام بگیرد، در حالی که اصل سرمایه همچنان در چرخه سوددهی بیمه باقی میماند.
برقراری پوششهای بیمهای بالا با هزینه سرشکن: فوت عادی، حادثه، ازکارافتادگیدر بیمه عمر و تامین آتیه پاسارگاد، پرداخت یکجا (سپرده اولیه) تاثیر چشمگیری بر رشد اندوخته دارد؛ زیرا حقبیمه از همان روز اول وارد چرخه سودآوری و سرمایهگذاری میشود.
نحوه محاسبه سود قطعی بیمه عمر پاسارگاد
سود بیمه عمر از دو بخش سود تضمینی و سود مشارکت در منافع تشکیل میشود که مجموع این دو، سود قطعی سالانه را میسازد:
سود تضمینی (حداقل قانونی):
طبق مصوبه بیمه مرکزی: ۱۶٪ برای ۲ سال اول، ۱۳٪ برای ۲ سال دوم، و ۱۰٪ از سال پنجم به بعد.
سود مشارکت در منافع (متغیر):
بیمه پاسارگاد با بهکارگیری حقبیمهها در فعالیتهای اقتصادی، سود مازادی ایجاد میکند که طبق قانون حداقل ۸۵٪ از این منافع مازاد را بین بیمهگذاران تقسیم مینماید.
مکانیزم سود قطعی:
در پایان هر سال مالی پس از مجمع، سود قطعی محققشده (معمولاً بین ۲۰٪ تا ۲۵٪ در سالهای اخیر) محاسبه شده و مابهالتفاوت آن نسبت به سود تضمینی، به اندوخته ریاضی بیمهگذار اضافه میگردد.
سود بهصورت مرکب و روزشمار محاسبه میشود؛ یعنی سود سالهای گذشته در سالهای بعد مشمول دریافت سود مجدد خواهد بود.
جدول نکات کلیدی پرداخت یکجا بیمه عمر پاسارگاد
ویژگی
جزئیات عملکرد
اثر اهرمی در سودآوری
در پرداخت ماهانه یا سالانه، کسورات اداری و پوششهای بیمهای در ماههای اولیه سهم زیادی از سرمایه را میگیرند. با پرداخت یکجا، کل مبلغ از ابتدا سود مرکب دریافت میکند و اثر هزینههای اداری به حداقل میرسد.
امکان دریافت وام
پس از گذشت ۶ ماه از شروع بیمهنامه، میتوانید تا ۹۰٪ ارزش بازخرید اندوخته (که بخش اعظم آن را سپرده اولیه تشکیل میدهد) را بدون نیاز به ضامن، چک یا سفته وام بگیرید.
پوششهای بیمهای بالا
سرمایه فوت و پوشش بیماریهای خاص رابطه مستقیم با حقبیمه پایه و سپرده دارند؛ پرداخت یکجا به شما اجازه میدهد از سقف پوششهای خسارت استفاده کنید.
برداشت از اندوخته
در صورت نیاز به نقدینگی، بدون ابطال کامل بیمهنامه میتوانید بخشی از سپرده و اندوخته را بعد از سال اول برداشت کنید.
معافیتهای قانونی
اندوخته و خسارتهای پرداختی بیمه عمر طبق ماده ۱۳۶ و ۱۳۷ قانون مالیاتهای مستقیم، کاملاً معاف از مالیات بر درآمد و انحصار وراثت هستند.
مزایا و معایب دریافت یکجای بیمه عمر پاسارگاد
تصمیم به دریافت یکجای اندوخته بیمه عمر پاسارگاد، مانند هر تصمیم مالی دیگری، دارای جوانب مثبت و منفی خاص خود است که بیمهگذار باید با دیدی باز و واقعبینانه به آنها توجه کند.
الف) مزایای کلیدی
یکی از مهمترین مزایای دریافت یکجا، دسترسی سریع و کامل به سرمایه تجمیعشده است. این امکان به بیمهگذار اجازه میدهد تا در مواقع اضطراری یا برای بهرهبرداری از فرصتهای مالی آنی، به سرعت به مبلغ قابل توجهی دسترسی پیدا کند. این سرمایه میتواند برای اهداف مختلفی مانند خرید ملک، تامین هزینههای تحصیل فرزندان، راهاندازی کسبوکار یا تسویه بدهیهای کلان مورد استفاده قرار گیرد.
فرصت سرمایهگذاری مجدد با بازدهی بالقوه بالاتر نیز از دیگر مزایای مهم است. اگر بیمهگذار دانش و تجربه کافی در بازارهای مالی داشته باشد و بتواند فرصتهای سرمایهگذاری با سودآوری بیشتر از سود بیمه عمر را شناسایی کند، دریافت یکجا به او امکان میدهد تا سرمایه خود را به سمت این فرصتها هدایت کرده و بازدهی بالاتری کسب کند. همچنین، یکی از جذابترین ویژگیهای بیمه عمر در ایران، معافیت مالیاتی کامل سرمایه فوت و سرمایه بازخرید (اندوخته) است. این بدان معناست که مبلغی که بیمهگذار به صورت یکجا دریافت میکند، مشمول مالیات بر درآمد یا ارث نخواهد شد، که این خود یک مزیت مالی قابل توجه محسوب میشود. در نهایت، انعطافپذیری در مدیریت مالی شخصی، این امکان را به بیمهگذار میدهد که کنترل کامل بر سرمایه خود داشته باشد و آن را مطابق با نیازها و اولویتهای متغیر زندگی خود مدیریت کند.
ب) معایب و ملاحظات
در کنار مزایا، معایب و ملاحظاتی نیز وجود دارد که باید به دقت بررسی شوند. اولین و مهمترین عیب، از دست دادن پوششهای بیمهای آتی است. با دریافت یکجای اندوخته، بیمهنامه عمر شما فسخ شده و تمامی پوششهای مرتبط با آن، از جمله پوشش فوت به هر علت، فوت در اثر حادثه، ازکارافتادگی، بیماریهای خاص و سایر پوششهای اضافی، از بین میروند. این موضوع میتواند بیمهگذار و خانوادهاش را در برابر حوادث و بیماریهای آتی آسیبپذیر سازد.
عدم بهرهمندی از جریان منظم مستمری در دوران بازنشستگی نیز از دیگر معایب است. بسیاری از افراد بیمه عمر را به عنوان یک منبع درآمد پایدار برای دوران بازنشستگی خود در نظر میگیرند. با دریافت یکجا، این منبع درآمد آتی از بین رفته و بیمهگذار باید برای تامین هزینههای دوران بازنشستگی خود به فکر راهکارهای دیگری باشد. ریسک مدیریت نادرست سرمایه توسط بیمهگذار نیز یک عامل مهم است. دریافت مبلغی قابل توجه به صورت یکجا، نیازمند مدیریت مالی صحیح و مسئولانه است. در صورت عدم برنامهریزی دقیق یا سرمایهگذاریهای پرریسک، ممکن است این سرمایه به سرعت از بین برود و بیمهگذار را با مشکلات مالی مواجه سازد. در نهایت، تاثیر تورم بر قدرت خرید مبلغ دریافتی در بلندمدت نیز قابل چشمپوشی نیست. اگرچه مبلغی قابل توجه دریافت میشود، اما تورم میتواند به مرور زمان ارزش واقعی این پول را کاهش دهد و قدرت خرید آن را تضعیف کند.
شرایط و مدارک پرداخت یکجا بیمه عمر پاسارگاد
شرایط و مدارک لازم برای درخواست پرداخت یکجا بیمه عمر پاسارگاد
برای درخواست پرداخت یکجای اندوخته بیمه عمر پاسارگاد، بیمهگذار باید شرایط خاصی را دارا باشد و مدارک مربوطه را ارائه دهد. این فرایند معمولاً در قالب “بازخرید” بیمهنامه یا در پایان مدت قرارداد بیمه صورت میگیرد.
شرایط عمومی بیمهگذار برای درخواست بازخرید یا پایان قرارداد عبارتند از:
گذراندن حداقل مدت زمان مشخصی از شروع بیمهنامه (معمولاً حداقل ۶ ماه تا ۲ سال، بسته به نوع بیمهنامه و شرایط شرکت).
عدم وجود هرگونه بدهی یا اقساط معوق حق بیمه.
ارائه درخواست کتبی و رسمی توسط بیمهگذار یا ذینفع قانونی.
لیست کامل مدارک شناسایی و بیمهنامه مورد نیاز معمولاً به شرح زیر است:
ردیف
مدارک مورد نیاز
۱
اصل و کپی بیمهنامه عمر و سرمایهگذاری
۲
اصل و کپی کارت ملی بیمهگذار
۳
اصل و کپی شناسنامه بیمهگذار
۴
فرم درخواست بازخرید یا درخواست پرداخت یکجا (موجود در شعب بیمه پاسارگاد)
۵
شماره حساب بانکی (شبا) به نام بیمهگذار
۶
در صورت فوت بیمهگذار، مدارک مربوط به فوت و شناسایی ذینفعان قانونی
مراحل اداری معمولاً شامل ارائه مدارک به یکی از شعب بیمه پاسارگاد، تکمیل فرمهای مربوطه، و بررسی درخواست توسط کارشناسان شرکت است. پس از تایید درخواست و انجام محاسبات نهایی، مبلغ اندوخته به حساب بانکی بیمهگذار واریز میشود. زمانبندی تقریبی دریافت مبلغ معمولاً بین ۱۰ تا ۳۰ روز کاری است، اما این زمان میتواند بسته به حجم کاری شرکت و کامل بودن مدارک متغیر باشد.
توصیههای کاربردی برای پرداخت یکجا بیمه عمر پاسارگاد
پیش از هرگونه اقدام برای دریافت یکجای اندوخته بیمه عمر پاسارگاد، ضروری است که با دقت و هوشمندی تمامی جوانب را بسنجید و تصمیمگیری عجولانه را کنار بگذارید. این یک تصمیم مالی مهم است که میتواند تاثیرات بلندمدتی بر آینده مالی شما داشته باشد.
اهمیت مشاوره با کارشناسان مالی و بیمه را دست کم نگیرید. یک مشاور متخصص میتواند با بررسی دقیق وضعیت مالی فعلی و آتی شما، اهداف مالیتان و شرایط بیمهنامهتان، بهترین راهکار را پیشنهاد دهد. این مشاوران میتوانند شما را در مورد پیامدهای از دست دادن پوششهای بیمهای و فرصتهای جایگزین سرمایهگذاری راهنمایی کنند.
بررسی دقیق نیازهای مالی فعلی و آتی شما حیاتی است. آیا این مبلغ برای یک نیاز ضروری و غیرقابل اجتناب است؟ آیا با دریافت یکجا، نیازهای مالی آتی شما، مانند دوران بازنشستگی یا هزینههای درمانی احتمالی، به خطر نمیافتد؟ لازم است یک بودجهبندی دقیق و چشمانداز مالی بلندمدت داشته باشید.
مقایسه پرداخت یکجا با سایر گزینههای مالی و سرمایهگذاری نیز بسیار مهم است. آیا میتوانید با استفاده از وامهای کمبهره، نیاز مالی خود را برطرف کنید و بیمهنامه عمر خود را حفظ کنید؟ آیا فرصتهای سرمایهگذاری که در نظر دارید، واقعاً بازدهی بالاتری نسبت به بیمه عمر دارند و ریسکهای آن را در نظر گرفتهاید؟ در حال حاضر که در مهر ۱۴۰۵ هستیم، بازارها نوسانات خاص خود را دارند و باید با احتیاط بیشتری عمل کرد.
همچنین، توجه به شرایط بازار و نرخ سود بانکی در زمان تصمیمگیری از اهمیت بالایی برخوردار است. اگر نرخ سود بانکی یا بازدهی بازارهای مالی دیگر به طور قابل توجهی بالاتر از سود تضمینی و مشارکتی بیمه عمر باشد، ممکن است دریافت یکجا منطقیتر به نظر برسد. اما در شرایط عکس، حفظ بیمهنامه عمر گزینه بهتری خواهد بود. در نهایت، همواره توصیه میشود که مفاد قرارداد بیمه عمر خود را به دقت بررسی کنید. تمامی شرایط و ضوابط مربوط به بازخرید یا پایان قرارداد در این سند ذکر شده است و آگاهی کامل از آنها، از بروز هرگونه سوءتفاهم یا مشکل احتمالی جلوگیری خواهد کرد.
سوالات متداول
آیا پرداخت یکجا بیمه عمر پاسارگاد مشمول مالیات میشود؟
خیر، طبق قوانین جمهوری اسلامی ایران، اندوخته بیمه عمر و سرمایه فوت، مشمول مالیات بر درآمد یا ارث نمیشوند و به صورت کامل به بیمهگذار یا ذینفعان پرداخت میگردد.
پرداخت یکجا بیمه عمر چقدر طول میکشد؟
پس از ارائه کامل مدارک و درخواست، معمولاً بین ۱۰ تا ۳۰ روز کاری زمان لازم است تا مبلغ به حساب بیمهگذار واریز شود. این زمان بسته به روال داخلی شرکت و کامل بودن پرونده متغیر است.
آیا میتوان بخشی از بیمه عمر را یکجا دریافت کرد؟
بله، در برخی بیمهنامههای عمر و سرمایهگذاری، امکان برداشت از اندوخته (در صورتی که مبلغ اندوخته به حد نصاب لازم رسیده باشد) وجود دارد. این گزینه به شما اجازه میدهد تا بدون فسخ کامل بیمهنامه، بخشی از سرمایه خود را برداشت کنید.
تفاوت سود قطعی و سود مشارکتی در پرداخت یکجا چیست؟
سود قطعی (تضمینی) حداقل سودی است که شرکت بیمه به صورت قانونی متعهد به پرداخت آن است و تضمین شده است. سود مشارکتی، سودی مازاد است که از محل سرمایهگذاریهای شرکت بیمه کسب شده و بین بیمهگذاران تقسیم میشود و تضمینشده نیست.
در چه شرایطی میتوان بیمه عمر را زودتر از موعد مقرر دریافت کرد؟
شما میتوانید در هر زمان پس از گذشت حداقل مدت زمان مشخص (معمولاً حداقل ۶ ماه تا ۲ سال از شروع قرارداد)، با درخواست بازخرید، اندوخته بیمهنامه خود را به صورت یکجا دریافت کنید. البته این به معنای فسخ قرارداد و از دست دادن پوششهای بیمهای است.
آیا بازخرید بیمهنامه عمر با پرداخت یکجا متفاوت است؟
بازخرید بیمهنامه عمر در واقع همان فرایند دریافت یکجای اندوخته بیمهنامه پیش از پایان مدت قرارداد است. این دو عبارت اغلب به جای یکدیگر استفاده میشوند و مفهوم یکسانی دارند.
نتیجهگیری
پرداخت یکجا بیمه عمر پاسارگاد، یک ابزار مالی قدرتمند است که میتواند در شرایط خاص، راهگشای نیازهای مالی فوری و فرصتهای سرمایهگذاری جدید باشد. این گزینه، با ارائه دسترسی سریع به سرمایه تجمیعشده و بهرهمندی از معافیت مالیاتی، مزایای قابل توجهی را به همراه دارد. با این حال، نباید از معایب آن، از جمله از دست دادن پوششهای بیمهای حیاتی و ریسکهای مدیریت نادرست سرمایه، غافل شد. تصمیمگیری در مورد دریافت یکجا، نیازمند بررسی دقیق، تحلیل هوشمندانه و برنامهریزی جامع است. همواره توصیه میشود که پیش از هر اقدامی، با کارشناسان مالی و بیمه مشورت کنید تا با در نظر گرفتن تمامی جوانب، بهترین گزینه را متناسب با شرایط فردی و اهداف مالی خود انتخاب نمایید. آینده مالی شما، شایسته تصمیمی آگاهانه و مسئولانه است.