در دنیای پیچیده و متغیر امروز، انتخاب یک بیمهنامه عمر مناسب که بتواند هم پوششهای حمایتی کافی را ارائه دهد و هم از نظر سرمایهگذاری و بازنشستگی آینده مالی فرد را تضمین کند، تصمیمی حیاتی است. در این میان، دو شرکت بیمه سامان و پاسارگاد به عنوان بازیگران اصلی و مطرح در بازار بیمه عمر ایران، همواره در کانون توجه متقاضیان قرار دارند. بیمه عمر سامان و بیمه عمر پاسارگاد هر دو مزایای منحصربهفرد خود را ارائه میدهند و در بخشهای مختلفی ممکن است برتریهایی نسبت به یکدیگر داشته باشند. هدف این مقاله، ارائه یک تحلیل جامع، بیطرفانه و عمیق از تفاوتها و شباهتهای این دو محصول بیمهای است تا شما بتوانید با دیدی باز و اطلاعاتی کامل، بهترین تصمیم را برای آینده مالی و حمایتی خود و خانوادهتان اتخاذ کنید. در ادامه، به مقایسه دقیق سود، پوششها، مزایای بازنشستگی و سایر عوامل موثر در انتخاب بین بیمه عمر سامان و بیمه عمر پاسارگاد خواهیم پرداخت.
آشنایی کلی با بیمه عمر سامان و بیمه عمر پاسارگاد
پیش از ورود به جزئیات مقایسه، لازم است با جایگاه و رویکردهای کلی هر یک از این دو شرکت بیمه در بازار آشنا شویم. این شناخت اولیه به درک بهتر فلسفه و جهتگیری محصولات عمر آنها کمک میکند.
بیمه سامان در سال ۱۳۸۱ با هدف ارائه خدمات نوین بیمهای و با رویکردی مشتریمدارانه آغاز به کار کرد. این شرکت با تمرکز بر نوآوری در محصولات و خدمات الکترونیکی، به سرعت جایگاه خود را در بازار بیمه ایران تثبیت کرده است. بیمه سامان در بخش بیمههای عمر، با ارائه طرحهای متنوع و انعطافپذیر، سعی در پوشش نیازهای گوناگون اقشار جامعه دارد. رویکرد این شرکت اغلب بر ارائه پوششهای جامعتر و سقف تعهدات بالاتر در برخی از پوششهای خاص، به ویژه امراض و ازکارافتادگی، متمرکز است.
بیمه پاسارگاد نیز از سال ۱۳۸۵ فعالیت خود را آغاز کرده و در مدت زمان کوتاهی توانسته است به یکی از بزرگترین و معتبرترین شرکتهای بیمه در کشور تبدیل شود. بیمه پاسارگاد با اتکا به شبکه گسترده نمایندگان و نامی آشنا در صنعت مالی و بانکی (گروه مالی پاسارگاد)، اعتماد بسیاری از بیمهگذاران را جلب کرده است. بیمه عمر پاسارگاد، که به «بیمه عمر و تامین آتیه» مشهور است، با تاکید بر جنبههای سرمایهگذاری و بازنشستگی، طرحهایی را ارائه میدهد که ضمن تامین پوششهای لازم، به اندوختهسازی بلندمدت و ایجاد یک منبع درآمد پایدار در دوران بازنشستگی کمک میکند.
بیمه عمر سامان و عمر پاسارگاد
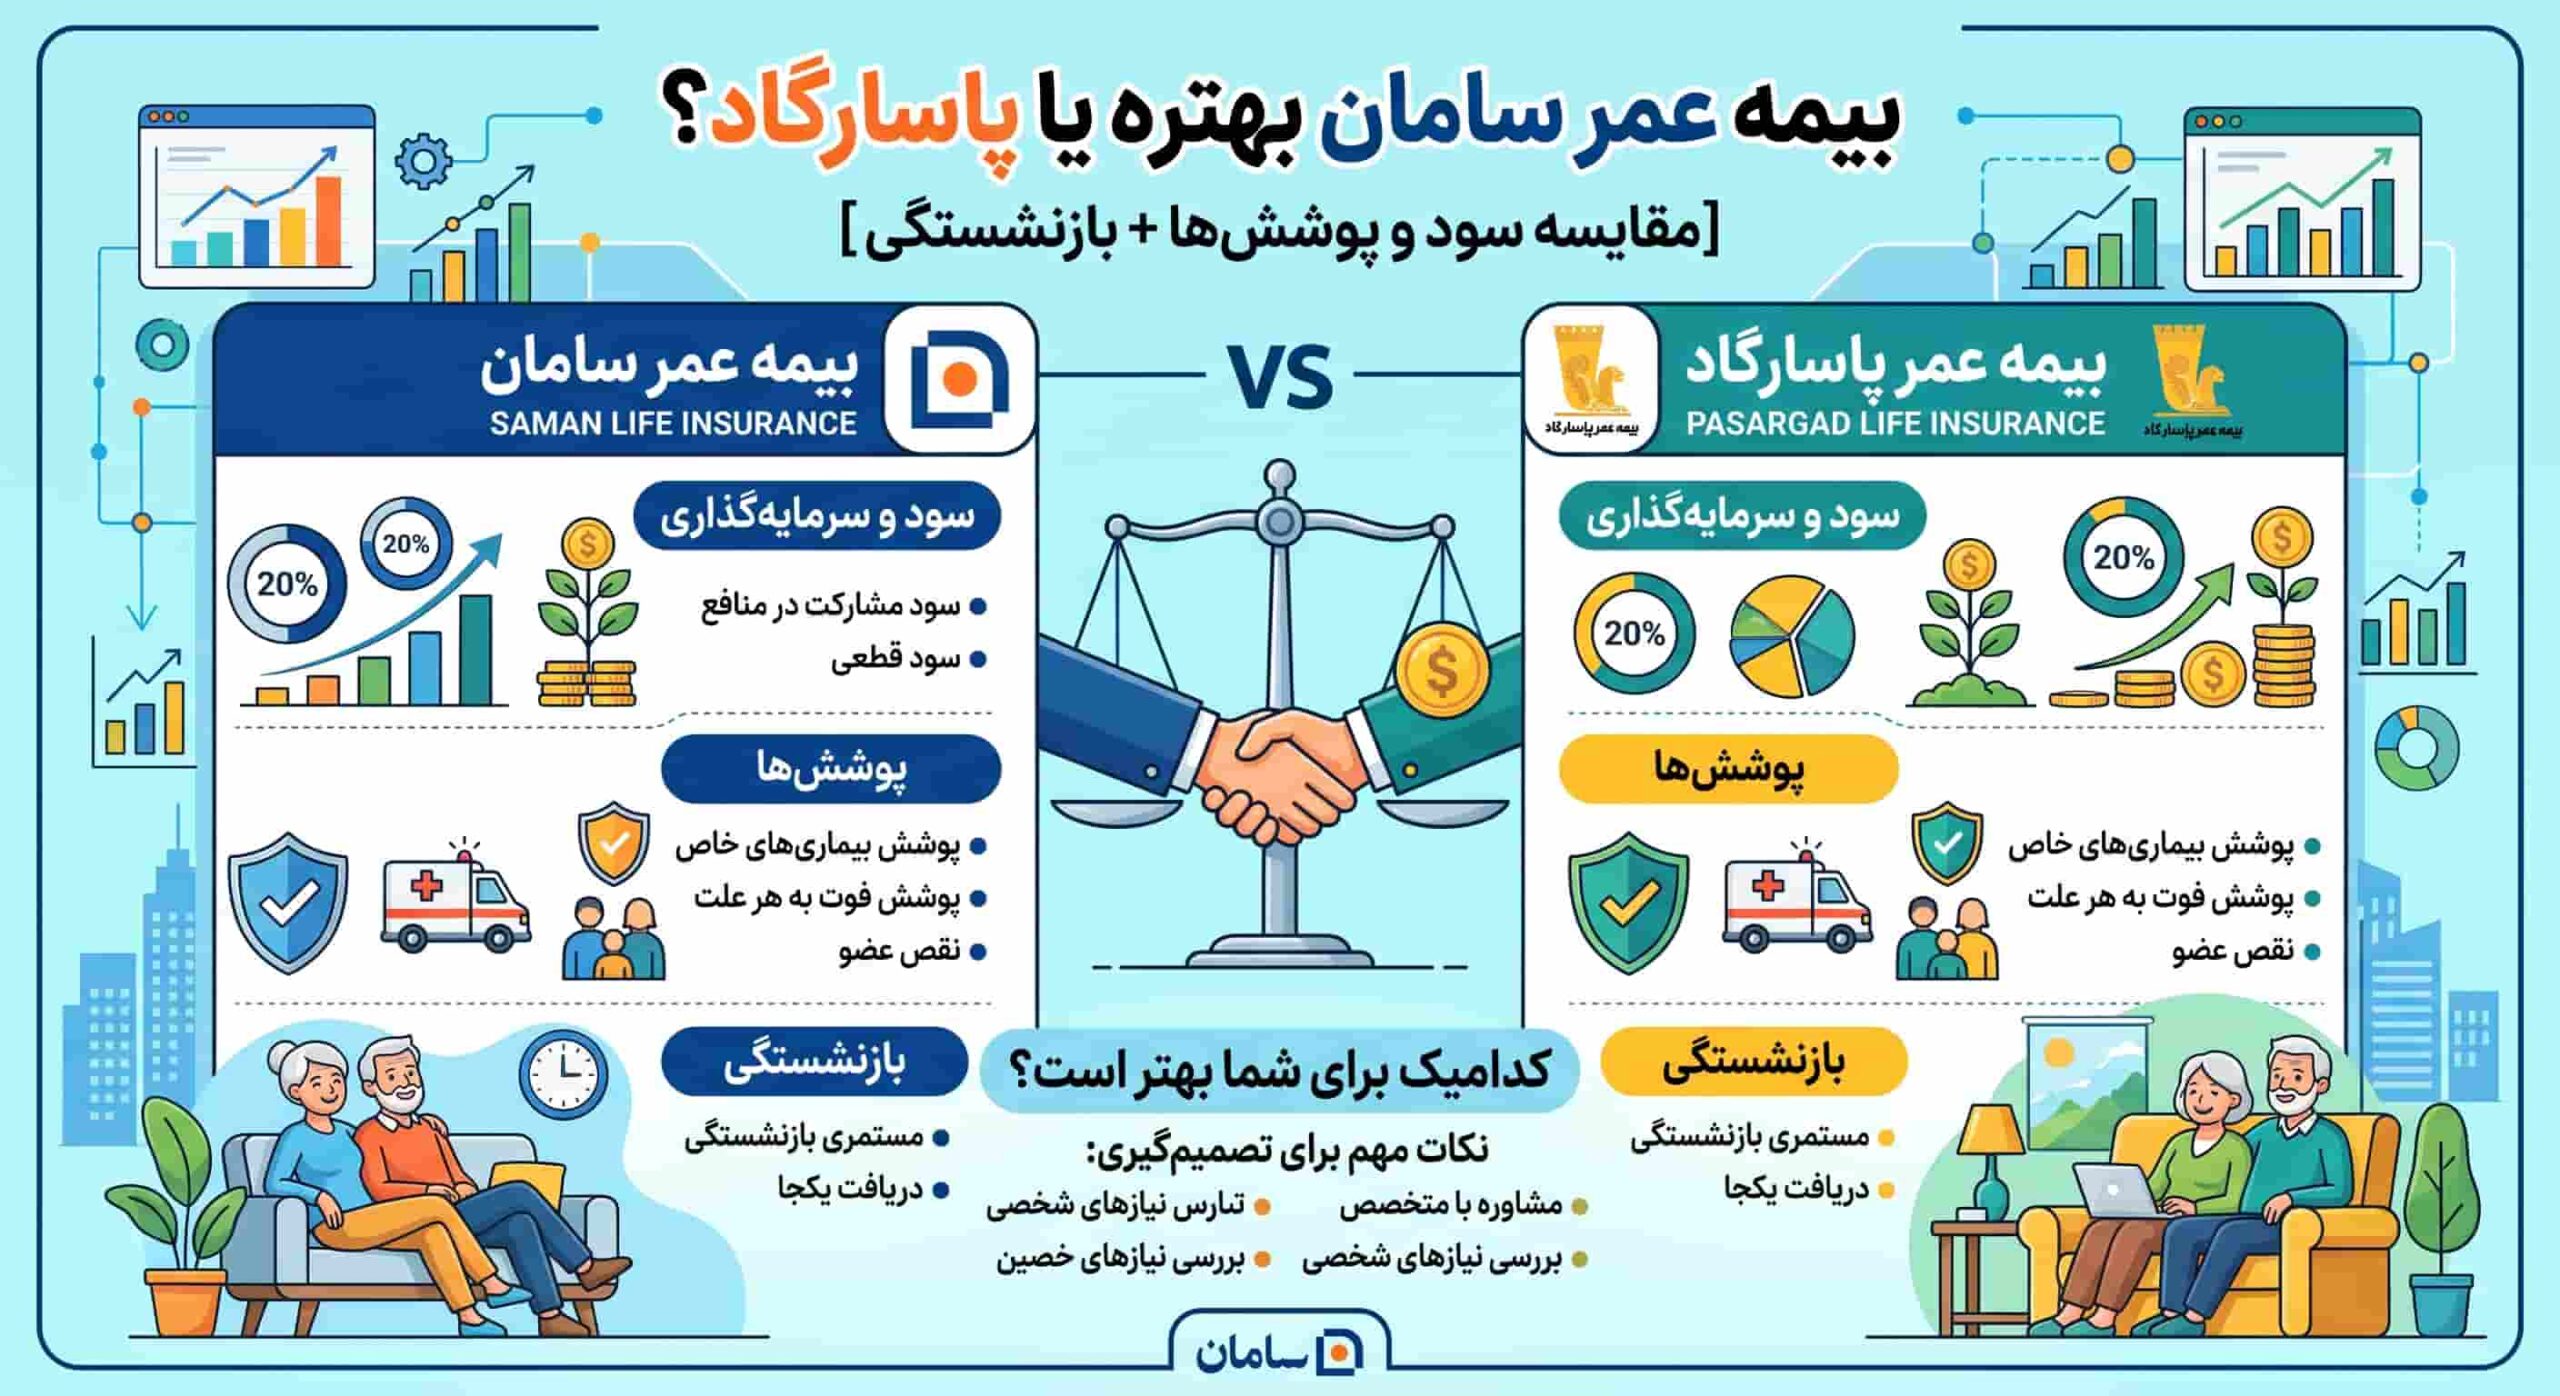
مقایسه جامع پوششهای بیمه عمر سامان و عمر پاسارگاد
پوششهای بیمهای، ستون فقرات هر بیمهنامه عمر هستند و مقایسه دقیق آنها برای انتخاب گزینهای که بیشترین تطابق را با نیازهای حفاظتی شما دارد، ضروری است. در ادامه به مقایسه مهمترین پوششها در بیمه عمر سامان و پاسارگاد میپردازیم:
پوشش فوت به هر علت (سرمایه فوت): هر دو شرکت این پوشش اساسی را ارائه میدهند که در صورت فوت بیمهشده به هر دلیل، سرمایه توافق شده به ذینفعان پرداخت میشود. سقف این پوشش در هر دو شرکت معمولاً چندین برابر حق بیمه سالانه (تا ۳۰ برابر) است و انتخاب آن به میزان حق بیمه و سن بیمهشده بستگی دارد.
پوشش فوت ناشی از حادثه: این پوشش، سرمایه فوت را در صورت فوت بر اثر حادثه، تا چند برابر (معمولاً ۱ تا ۳ برابر) افزایش میدهد. هم بیمه سامان و هم بیمه پاسارگاد این پوشش را ارائه میدهند و سقف آن در هر دو شرکت قابل توجه است.
پوشش نقص عضو و ازکارافتادگی: در صورت نقص عضو دائم یا ازکارافتادگی کلی و دائم بر اثر حادثه یا بیماری، بیمهشده میتواند از این پوشش بهرهمند شود. بیمه سامان در این بخش، به طور سنتی پوششهای وسیعتر و سقف تعهدات بالاتری را نسبت به بسیاری از رقبا ارائه میدهد. بیمه پاسارگاد نیز پوششهای مناسبی دارد، اما در برخی جزئیات و سقفها ممکن است تفاوتهایی وجود داشته باشد.
پوشش امراض خاص: این پوشش یکی از مهمترین و پرکاربردترین پوششهای تکمیلی است. بیمه سامان در ارائه پوشش امراض خاص، اغلب تعداد بیماریهای بیشتری را تحت پوشش قرار میدهد (معمولاً تا ۵۰ بیماری) و سقف تعهدات بالاتری نیز دارد (تا سقف ۲ یا ۳ میلیارد ریال در سال ۱۴۰۵). در مقابل، بیمه پاسارگاد نیز پوشش امراض خاص را برای تعداد مشخصی از بیماریها (معمولاً تا ۳۰ بیماری) و با سقف تعهدات مناسب (تا سقف ۱ یا ۱.۵ میلیارد ریال در سال ۱۴۰۵) ارائه میدهد. این تفاوت در تعداد بیماریها و سقف پوشش میتواند برای افرادی که نگرانی بیشتری در مورد امراض خاص دارند، یک عامل تعیینکننده باشد.
پوشش هزینههای پزشکی ناشی از حادثه: این پوشش برای جبران هزینههای درمانی ناشی از حوادث طراحی شده است و در هر دو شرکت بیمه سامان و پاسارگاد ارائه میشود. سقف این پوشش معمولاً کسری از سرمایه فوت حادثی است.
پوشش معافیت از پرداخت حق بیمه: در صورت ازکارافتادگی کلی و دائم بیمهشده، شرکت بیمه از پرداخت حق بیمه توسط بیمهشده معاف میشود و خود شرکت ادامه پرداختها را بر عهده میگیرد. این پوشش در هر دو شرکت سامان و پاسارگاد با شرایط و ضوابط مشابهی (معمولاً تا سن ۶۰ یا ۶۵ سالگی) ارائه میشود.
در جدول زیر، مقایسهای کلی از پوششهای اصلی بیمه عمر سامان و پاسارگاد ارائه شده است. لازم به ذکر است که ارقام دقیق پوششها بسته به طرح انتخابی، سن بیمهشده و میزان حق بیمه پرداختی متغیر خواهد بود و ارقام زیر صرفاً جهت ارائه یک دید کلی هستند (مربوط به سال ۱۴۰۵).
پوشش
بیمه عمر سامان
بیمه عمر پاسارگاد
سرمایه فوت به هر علت
تا ۳۰ برابر حق بیمه سالانه
تا ۳۰ برابر حق بیمه سالانه
سرمایه فوت ناشی از حادثه
تا ۳ برابر سرمایه فوت به هر علت
تا ۳ برابر سرمایه فوت به هر علت
سرمایه نقص عضو و ازکارافتادگی
تا ۱۰۰% سرمایه فوت به هر علت
تا ۱۰۰% سرمایه فوت به هر علت
پوشش امراض خاص
تا ۵۰ بیماری با سقف ۲ تا ۳ میلیارد ریال
تا ۳۰ بیماری با سقف ۱ تا ۱.۵ میلیارد ریال
هزینههای پزشکی ناشی از حادثه
تا ۲۰% سرمایه فوت حادثه
تا ۲۰% سرمایه فوت حادثه
معافیت از پرداخت حق بیمه
در صورت ازکارافتادگی کلی و دائم (تا سن ۶۵ سالگی)
در صورت ازکارافتادگی کلی و دائم (تا سن ۶۰ سالگی)
بررسی و مقایسه سود و بازدهی بیمه عمر سامان و پاسارگاد
یکی از جذابیتهای اصلی بیمههای عمر، جنبه سرمایهگذاری و سوددهی آنها است. درک نحوه محاسبه سود و بررسی عملکرد تاریخی شرکتها در این زمینه، برای تصمیمگیری آگاهانه بسیار مهم است.
نحوه محاسبه سود: در بیمههای عمر، دو نوع سود وجود دارد: سود تضمینی و سود مشارکتی.
سود تضمینی: این سود، حداقل سودی است که شرکت بیمه متعهد به پرداخت آن است و نرخ آن توسط بیمه مرکزی تعیین میشود. معمولاً در سالهای اول (مثلاً دو سال اول ۱۶%) و سپس کاهش مییابد (مثلاً دو سال بعدی ۱۳% و پس از آن ۱۰%). هر دو شرکت سامان و پاسارگاد از همین نرخهای تضمینی پیروی میکنند.
سود مشارکتی: این بخش از سود، سودی است که شرکت بیمه مازاد بر سود تضمینی، از محل سرمایهگذاری اندوخته بیمهگذاران در بازارهای مالی (مانند بورس، اوراق مشارکت، سپرده بانکی و…) کسب کرده و حداقل ۸۵ درصد آن را به بیمهگذاران خود پرداخت میکند. عملکرد شرکت در سرمایهگذاریها، عامل اصلی تعیینکننده این سود است.
شفافیت و عملکرد مالی: هر دو شرکت بیمه سامان و پاسارگاد موظف به ارائه گزارشهای مالی و اعلام نرخ سود مشارکتی سالانه به بیمه مرکزی و بیمهگذاران خود هستند. در سالهای اخیر، هر دو شرکت سابقه مطلوبی در زمینه سوددهی داشتهاند.
تاریخچه سوددهی و عملکرد مالی: بررسی آمارهای واقعی سوددهی سالانه نشان میدهد که هر دو شرکت در سالیان اخیر عملکرد قابل قبولی داشتهاند، اما در برخی سالها ممکن است یکی از دیگری پیشی گرفته باشد. به طور کلی، بیمه سامان در برخی سالها توانسته است سود مشارکتی کمی بالاتر از بیمه پاسارگاد اعلام کند که این امر به سیاستهای سرمایهگذاری تهاجمیتر و متنوعتر آن نسبت داده میشود. در مقابل، بیمه پاسارگاد با اتکا به پشتوانه گروه مالی خود، رویکردی باثباتتر و محافظهکارانهتر در سرمایهگذاریها دارد که منجر به سوددهی پایدار و قابل اعتماد شده است.
در جدول زیر، میانگین سود مشارکتی سالانه اعلام شده توسط هر دو شرکت در پنج سال اخیر (تا پایان سال ۱۴۰۲) به صورت تقریبی و بر اساس آمارهای منتشر شده در صنعت بیمه ارائه شده است. لازم به تاکید است که این ارقام، عملکرد گذشته را نشان میدهند و تضمینی برای سوددهی آینده نیستند.
سال مالی
سود مشارکتی بیمه سامان (درصد)
سود مشارکتی بیمه پاسارگاد (درصد)
۱۴۰۲
۲۳.۵%
۲۰.۵%
۱۴۰۱
۲۲%
۱۹%
۱۴۰۰
۲۴%
۲۱%
۱۳۹۹
۲۱.۵%
۱۸.۵%
۱۳۹۸
۲۰%
۱۷%
همانطور که مشاهده میشود، بیمه سامان در این دوره به طور متوسط سود مشارکتی کمی بالاتری را نسبت به بیمه پاسارگاد محقق کرده است. این ارقام تقریبی هستند و ممکن است با آمارهای رسمی جزئی تفاوت داشته باشند، اما روند کلی را نشان میدهند. انتخاب بین این دو، به میزان اهمیت شما به پتانسیل سود بالاتر در برابر پایداری و ثبات بیشتر بستگی دارد.
مزایای بازنشستگی در بیمه عمر سامان و بیمه عمر پاسارگاد
یکی از مهمترین کارکردهای بیمه عمر، فراهم آوردن یک پشتوانه مالی برای دوران بازنشستگی است. هر دو شرکت سامان و پاسارگاد، امکانات ویژهای را برای اندوختهسازی و بهرهمندی از مزایای بازنشستگی ارائه میدهند.
نحوه دریافت مستمری بازنشستگی: پس از پایان مدت بیمهنامه، بیمهگذار میتواند اندوخته خود را به صورت یکجا دریافت کند یا آن را به مستمری تبدیل نماید. در هر دو شرکت، امکان تبدیل اندوخته به مستمری با شرایط و مدت زمانهای مختلف (مثلاً ۱۰، ۱۵ یا ۲۰ سال) وجود دارد. نرخ تبدیل اندوخته به مستمری و شرایط آن بر اساس جداول اکچوئری و در زمان سررسید بیمهنامه مشخص میشود.
امکان برداشت از اندوخته: در هر دو بیمه سامان و پاسارگاد، پس از گذشت چند سال از شروع بیمهنامه (معمولاً از پایان سال دوم یا سوم)، بیمهگذار میتواند تا سقف مشخصی از اندوخته خود را برداشت کند. این قابلیت انعطافپذیری مالی را برای بیمهگذار فراهم میکند تا در مواقع نیاز، به بخشی از سرمایه خود دسترسی داشته باشد.
امکان دریافت وام از محل اندوخته: این مزیت یکی از ویژگیهای پرطرفدار بیمههای عمر است. در هر دو شرکت، بیمهگذار میتواند پس از گذشت ۲ سال از شروع بیمهنامه و با پرداخت منظم حق بیمه، تا سقف ۹۰% از اندوخته خود را به عنوان وام دریافت کند. نرخ بهره وام معمولاً بر اساس سود تضمینی به علاوه ۴ درصد محاسبه میشود. بازپرداخت وام نیز با اقساط مشخص و در مدت زمان توافق شده صورت میگیرد. این وام نیازی به ضامن و وثیقه ندارد و فرآیند دریافت آن نسبتاً ساده است.
انعطافپذیری در طرحهای بازنشستگی: بیمه سامان و پاسارگاد هر دو تلاش میکنند تا طرحهای بازنشستگی متنوعی را ارائه دهند. این تنوع شامل امکان انتخاب مدت زمان پرداخت حق بیمه، مدت زمان دریافت مستمری و همچنین نحوه افزایش سالانه حق بیمه و سرمایه است. بیمهگذار میتواند متناسب با اهداف مالی و سن بازنشستگی مورد نظر خود، طرحی را انتخاب کند که بهترین بازدهی را برای او به همراه داشته باشد.
عوامل جانبی موثر در انتخاب بیمه عمرسامان یا بیمه عمر پاسارگاد؟
علاوه بر پوششها و سوددهی، عوامل جانبی دیگری نیز وجود دارند که میتوانند در تصمیمگیری نهایی شما برای انتخاب بین بیمه عمر سامان و پاسارگاد تاثیرگذار باشند.
توانگری مالی شرکتهای بیمه: توانگری مالی (نسبت توانگری) یکی از مهمترین شاخصها برای ارزیابی قدرت و سلامت مالی یک شرکت بیمه است. این نسبت نشان میدهد که شرکت تا چه حد توانایی ایفای تعهدات خود در برابر بیمهگذاران را دارد. شرکتهای بیمه با نسبت توانگری ۱۰۰% و بالاتر در سطح یک قرار میگیرند که نشاندهنده وضعیت مالی بسیار مطلوب است. خوشبختانه، هر دو شرکت بیمه سامان و بیمه پاسارگاد در سالیان اخیر همواره در سطح یک توانگری مالی قرار داشتهاند. برای مثال، در آخرین گزارشهای منتشر شده (مربوط به سال مالی ۱۴۰۱ که در سال ۱۴۰۵ اعلام شده است)، هر دو شرکت نسبت توانگری بالای ۱۰۰% را دارا بودهاند. این امر نشاندهنده اعتبار و اطمینانبخش بودن هر دو شرکت برای بیمهگذاران است.
خدمات مشتریان و پشتیبانی: سهولت در پیگیری بیمهنامه، سرعت پاسخگویی به سوالات، و فرآیند رسیدگی به شکایات از جمله مواردی هستند که در تجربه مشتری نقش بسزایی دارند. هر دو شرکت سامان و پاسارگاد تلاش میکنند تا با استفاده از سامانههای آنلاین، اپلیکیشنهای موبایل و شبکه گسترده نمایندگان، خدمات مشتریان مناسبی را ارائه دهند. با این حال، سطح رضایت مشتریان میتواند بر اساس تجربیات فردی متفاوت باشد. بررسی نظرات کاربران و رتبهبندیهای مستقل میتواند در این زمینه کمککننده باشد.
شبکه نمایندگی و سهولت دسترسی: بیمه پاسارگاد با داشتن یکی از گستردهترین شبکههای نمایندگی در سراسر کشور، دسترسی فیزیکی آسانتری را برای بسیاری از بیمهگذاران فراهم میکند. بیمه سامان نیز شبکه نمایندگی فعالی دارد، اما ممکن است از نظر تعداد و پراکندگی به گستردگی پاسارگاد نباشد. با این حال، تمرکز بیمه سامان بر خدمات آنلاین و دیجیتال، میتواند این تفاوت را جبران کند و برای افرادی که به دنبال سهولت در انجام امور بیمهای از طریق اینترنت هستند، یک مزیت محسوب شود.
فرآیند صدور بیمهنامه و سرعت پرداخت خسارت: سرعت و سادگی فرآیند صدور بیمهنامه و همچنین زمان لازم برای پرداخت خسارت، از جمله معیارهای مهم در انتخاب بیمه هستند. هر دو شرکت تلاش میکنند تا این فرآیندها را بهینه کنند. در پرداخت خسارت، معمولاً پس از تکمیل مدارک و بررسیهای لازم، شرکتها در مدت زمان قانونی اقدام به پرداخت میکنند. سرعت عمل در این زمینه میتواند تا حدی به پیچیدگی پرونده و کامل بودن مدارک ارسالی نیز بستگی داشته باشد.
میزان رضایت عمومی بیمهگذاران: ارزیابی رضایت عمومی بیمهگذاران معمولاً از طریق نظرسنجیها و رتبهبندیهای موسسات مستقل انجام میشود. هر دو شرکت در این زمینه عملکرد خوبی داشتهاند و از جمله شرکتهای مورد اعتماد در بازار بیمه ایران محسوب میشوند. با این حال، ممکن است در جزئیات مربوط به بخشهای خاصی از خدمات، تفاوتهایی در نظرات وجود داشته باشد.
سوالات متداول
بیمه عمر سامان یا پاسارگاد کدام یک سود بیشتری دارد؟
بر اساس آمارهای سالهای اخیر (تا پایان سال ۱۴۰۲)، بیمه سامان به طور متوسط سود مشارکتی کمی بالاتری نسبت به بیمه پاسارگاد اعلام کرده است، اما این موضوع تضمینی برای عملکرد آینده نیست و به سیاستهای سرمایهگذاری هر شرکت بستگی دارد.
سقف پوشش امراض خاص در بیمه عمر سامان بیشتر است یا پاسارگاد؟
بیمه سامان معمولاً تعداد بیماریهای بیشتری را تحت پوشش امراض خاص قرار میدهد (تا ۵۰ بیماری) و سقف تعهدات بالاتری (تا ۲ یا ۳ میلیارد ریال) نسبت به بیمه پاسارگاد (تا ۳۰ بیماری و سقف ۱ تا ۱.۵ میلیارد ریال) دارد.
شرایط دریافت وام از بیمه عمر سامان و پاسارگاد چگونه است؟
در هر دو شرکت، پس از گذشت ۲ سال از شروع بیمهنامه و پرداخت منظم حق بیمه، میتوانید تا ۹۰% از اندوخته خود را به عنوان وام دریافت کنید. نرخ بهره وام نیز معمولاً بر اساس سود تضمینی به علاوه ۴ درصد محاسبه میشود.
آیا بیمه عمر سامان پوشش بازنشستگی بهتری دارد؟
هر دو شرکت سامان و پاسارگاد امکان تبدیل اندوخته به مستمری بازنشستگی را فراهم میکنند. تفاوت عمدهای در کلیت این پوشش وجود ندارد و شرایط دقیق بر اساس طرح انتخابی و جداول اکچوئری در زمان سررسید مشخص میشود.
توانگری مالی بیمه سامان بالاتر است یا پاسارگاد؟
هر دو شرکت بیمه سامان و پاسارگاد در سالیان اخیر همواره در سطح یک توانگری مالی (بالای ۱۰۰%) قرار داشتهاند که نشاندهنده استحکام مالی هر دو است. ممکن است ارقام دقیق کمی متفاوت باشند، اما هر دو از نظر توانگری در وضعیت بسیار مطلوبی قرار دارند.
کدام بیمه عمر انعطافپذیری بیشتری در پرداخت حق بیمه دارد؟
هر دو شرکت سامان و پاسارگاد انعطافپذیری خوبی در انتخاب روشهای پرداخت حق بیمه (ماهانه، سهماهه، ششماهه، سالانه) و امکان تغییر آن در طول دوره بیمهنامه دارند.
جمعبندی نهایی و توصیه برای بیمه عمر سامان بهتر است یا پاسارگاد؟
همانطور که در طول این مقایسه جامع مشاهده شد، هر دو بیمه عمر سامان و پاسارگاد، محصولات قدرتمند و جامعی را با هدف تامین امنیت مالی و سرمایهگذاری بلندمدت ارائه میدهند. انتخاب نهایی بین این دو، بیش از هر چیز به اولویتها و شرایط منحصر به فرد شما بستگی دارد.
برای چه کسانی بیمه عمر سامان انتخاب بهتری است؟
اگر سقف پوششهای حمایتی، به ویژه در بخش امراض خاص و نقص عضو، برای شما در اولویت بالاتری قرار دارد.
اگر به دنبال پتانسیل سود مشارکتی کمی بالاتر هستید و ریسکپذیری اندکی بیشتری در سرمایهگذاریهای شرکت بیمه دارید.
اگر به خدمات آنلاین و دیجیتال اهمیت میدهید و ترجیح میدهید بسیاری از امور بیمهای خود را از طریق سامانههای اینترنتی پیگیری کنید.
برای چه کسانی بیمه عمر پاسارگاد انتخاب بهتری است؟
اگر ثبات، پشتوانه مالی قوی (با توجه به ارتباط با گروه مالی پاسارگاد) و اعتبار برند برای شما از اهمیت ویژهای برخوردار است.
اگر به دنبال یک شبکه گسترده نمایندگی برای دسترسی آسان و مشاوره حضوری هستید.
اگر رویکردی نسبتاً محافظهکارانهتر در سرمایهگذاری و سوددهی پایدار را ترجیح میدهید.
نکات کلیدی برای انتخاب بهترین بیمه عمر (توصیههای نهایی)
جدای از مقایسه بین سامان و پاسارگاد، برای انتخاب هر بیمهنامه عمر، این نکات را در نظر داشته باشید:
۱. نیازسنجی دقیق: قبل از هر چیز، نیازهای حمایتی و اهداف مالی خود را به دقت مشخص کنید. چه پوششهایی برای شما ضروری است؟ چه میزان سرمایهگذاری و بازدهی را انتظار دارید؟
۲. توان پرداخت حق بیمه: میزان حق بیمهای را انتخاب کنید که به صورت منظم و بدون فشار مالی بتوانید آن را پرداخت کنید. پرداخت منظم و بلندمدت، کلید موفقیت در بیمههای عمر است.
۳. مشاوره تخصصی: حتماً با یک کارشناس خبره بیمه مشورت کنید. آنها میتوانند با توجه به شرایط سنی، شغلی، خانوادگی و مالی شما، بهترین طرح را پیشنهاد دهند و جزئیات پیچیده را شفافسازی کنند.
۴. مطالعه دقیق شرایط بیمهنامه: قبل از امضای هر قراردادی، تمام شرایط، پوششها، استثنائات و تعهدات بیمهنامه را به دقت مطالعه کنید.
در نهایت، هر دو بیمه عمر سامان و پاسارگاد از گزینههای بسیار خوب در بازار ایران هستند و انتخاب بین آنها بیشتر به سلیقه و اولویتهای شخصی شما بازمیگردد. با در نظر گرفتن تمام جوانب مطرح شده، میتوانید انتخابی آگاهانه و مطمئن داشته باشید.